

BLOG: Berliner Testament und Immobilien
Berliner Testament und Immobilien: Wichtige Tipps für Erben
Erben kann kompliziert sein, besonders wenn ein Berliner Testament und Immobilien im Spiel sind. Lokale Gutachten informiert über wichtige Tipps, um rechtliche Fallstricke zu vermeiden und Ihren Erbschaftsprozess reibungslos zu gestalten.
Das digitale Netzwerk aus regionalen Sachverständigen für Immobilienbewertung, Bausachverständige und Ingenieuren, tätig für Sie in den folgenden Regionen:
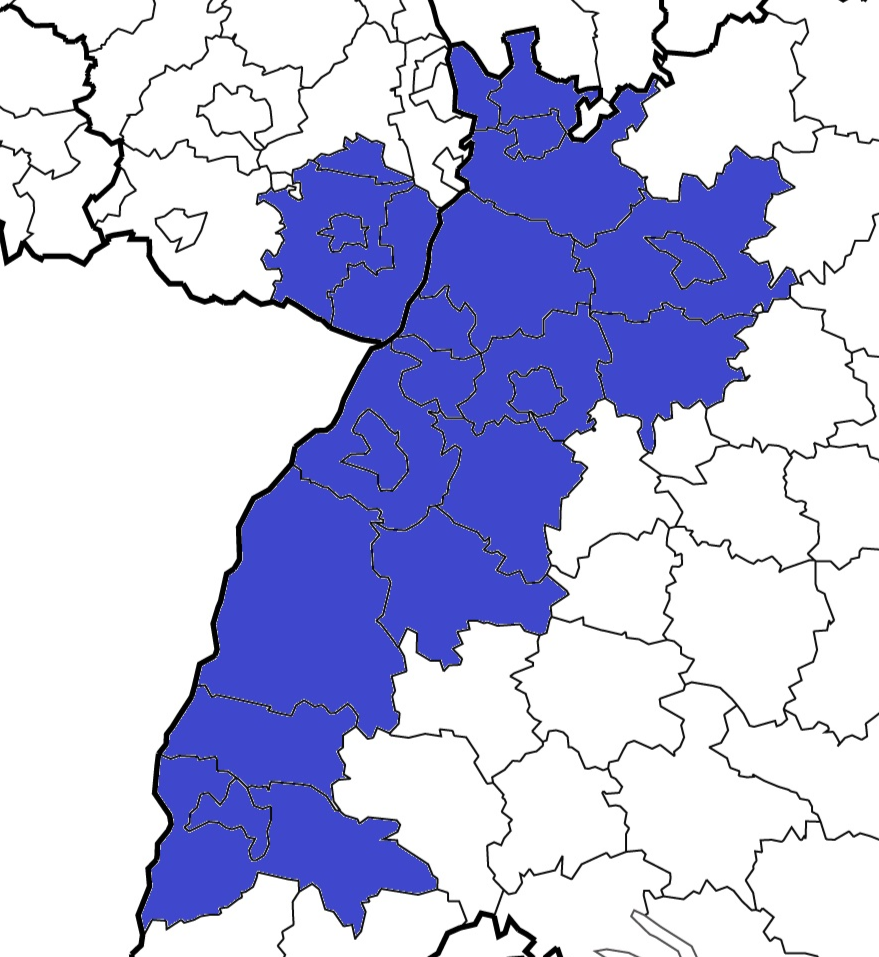
Achern, Offenburg, Kehl, Lahr, Freiburg, Baden-Baden, Sinzheim, Bühl, Rastatt, Au, Durmersheim, Rheinstetten, Gaggenau, Gernsbach, Forbach, Karlsruhe, Durlach, Weingarten, Ettlingen, Karlsbad, Waldbronn, Bruchsal, Bretten, Pfinztal, Pforzheim, Pfinztal-Söllingen, Mühlacker, Vaihingen, Ludwigsburg, Stuttgart, Heilbronn, Rust, Esslingen, Ettenheim, Emmendingen, Wörth am Rhein, Kandel, Landau, Neustadt an der Weinstraße, Speyer, Germersheim, Walldorf, Philippsburg, Hockenheim, Schwetzingen, Brühl, Sinsheim, Weinheim, Mannheim, Ludwigshafen, Heidelberg
Sie haben Fragen? Kostenlose Erstberatung unter 07222 / 50 20 995
KONTAKTAUFNAHME an Werktagen INNERHALB VON 24 STUNDEN !
Was ist ein Berliner Testament?
Ein Berliner Testament ist eine gemeinschaftliche letztwillige Verfügung, die typischerweise von Ehepartnern oder eingetragenen Lebenspartnern errichtet wird. Darin setzen sich die beiden zunächst gegenseitig zu Alleinerben ein. Erst nach dem Tod des länger lebenden Partners sollen weitere Personen, häufig die gemeinsamen Kinder, das verbleibende Vermögen erben. Diese Kinder werden in diesem Zusammenhang oft als Schlusserben bezeichnet. Das Modell soll vor allem sicherstellen, dass der überlebende Partner finanziell abgesichert bleibt und über das gemeinsame Vermögen verfügen kann. Gehört eine Immobilie zum Nachlass, kann das besonders bedeutsam sein: Der Partner soll in der Regel weiterhin darin wohnen oder sie verwalten können, ohne unmittelbar mit den Kindern über Anteile entscheiden zu müssen. Ein wichtiger Unterschied besteht zwischen einer Erbeinsetzung und einem Vermächtnis. Sind die Kinder Schlusserben, werden sie normalerweise erst nach dem Tod des zweiten Elternteils Erben. Sie erhalten also beim ersten Todesfall nicht automatisch einen Anteil am Haus oder an der Wohnung. Anders wäre es, wenn das Testament ausdrücklich ein Vermächtnis, eine Teilungsanordnung oder eine andere Regelung vorsieht. Die konkrete Formulierung bestimmt, wer welche Rechte erhält und wann diese entstehen. Begriffe wie "Erbe", "Vermächtnisnehmer" und "Schlusserbe" haben unterschiedliche rechtliche Folgen. Deshalb sollten Beteiligte das Dokument vollständig und sorgfältig lesen, bevor sie aus einer familiären Absprache auf eine bestimmte Eigentumsverteilung schließen.
Das Berliner Testament ist kein einheitlicher Vordruck mit stets identischem Inhalt. Ehepaare können es an ihre Lebensumstände anpassen, etwa durch Ersatzschlusserben, Vor- und Nacherbschaft, Vermächtnisse oder besondere Regelungen für Immobilien. Häufig wird auch eine sogenannte Pflichtteilsstrafklausel aufgenommen, die Kinder davon abhalten soll, nach dem ersten Todesfall ihren Pflichtteil zu verlangen. Solche Klauseln wirken jedoch nicht automatisch in jeder denkbaren Situation gleich. Ihre Bedeutung hängt vom Wortlaut und den Umständen ab. Wer ein Haus, mehrere Wohnungen, ein Unternehmen oder Kinder aus verschiedenen Beziehungen einbeziehen möchte. Eine durchdachte Gestaltung kann spätere Konflikte verhindern und die Versorgung des länger lebenden Partners sichern.
Die rechtlichen Grundlagen des Berliner Testaments
Ein gemeinschaftliches Testament können grundsätzlich Ehegatten und eingetragene Lebenspartner errichten. Eine häufig verwendete eigenhändige Form besteht darin, dass eine Person den gesamten Text von Hand schreibt und beide Partner unterschreiben. Ort und Datum sollten ebenfalls angegeben werden, damit sich die Verfügung später zeitlich einordnen lässt. Alternativ kann das Testament notariell beurkundet werden. Das ist besonders bei umfangreichem Vermögen, mehreren Immobilien oder komplizierten Familienverhältnissen sinnvoll. Ein Notar erläutert die rechtlichen Folgen und hilft, widersprüchliche Formulierungen zu vermeiden. Die notarielle Beurkundung kann außerdem die spätere Abwicklung erleichtern, ersetzt jedoch keine sorgfältige Überlegung darüber, wer das Vermögen erhalten und wie es verwaltet werden soll. Viele Verfügungen in einem gemeinschaftlichen Testament sind wechselbezüglich. Das bedeutet, dass die Bestimmung des einen Partners im Zusammenhang mit der Verfügung des anderen getroffen wurde, etwa wenn sich beide gegenseitig zu Alleinerben einsetzen und anschließend dieselben Kinder als Schlusserben bestimmen. Nach dem ersten Todesfall können solche wechselbezüglichen Regelungen grundsätzlich bindend werden. Der überlebende Partner kann sie dann nicht ohne Weiteres einseitig ändern oder aufheben. Welche Bestimmungen tatsächlich wechselbezüglich sind, ergibt sich aus dem Testament und den gesetzlichen Auslegungsregeln. Eine Änderung kann etwa dann möglich sein, wenn das Dokument ausdrücklich einen Änderungsvorbehalt enthält. Ohne eine solche Regelung kann der verbleibende Gestaltungsspielraum deutlich geringer sein, als viele Paare annehmen.
Auch zu Lebzeiten ist die Möglichkeit, ein gemeinschaftliches Testament zu widerrufen, nicht immer unkompliziert. Der Widerruf einer wechselbezüglichen Verfügung muss besonderen Formvorschriften entsprechen und dem anderen Partner zugehen. Nach dem Tod eines Partners ist ein Widerruf bindender Verfügungen grundsätzlich ausgeschlossen, wobei gesetzlich vorgesehene Ausnahmen und die konkrete Gestaltung zu prüfen sind. Eine Scheidung kann ebenfalls Folgen für die Wirksamkeit haben, doch kommt es auf den Zeitpunkt und die Umstände an. Wer sein Testament ändern möchte, sollte deshalb nicht allein ein neues Dokument verfassen und davon ausgehen, dass damit alle früheren Regelungen erledigt sind. Eine fachkundige Prüfung hilft zu klären, welche Verfügungen fortgelten und welche Möglichkeiten tatsächlich bestehen.
Auswirkungen des Berliner Testaments auf Immobilien
Ist ein Ehepartner im Testament als Alleinerbe eingesetzt, geht eine zum Nachlass gehörende Immobilie grundsätzlich zunächst auf ihn über. Er wird damit Eigentümer und kann sie im Rahmen der gesetzlichen Vorschriften nutzen, vermieten oder unter bestimmten Voraussetzungen verkaufen. Die Kinder als Schlusserben erhalten nicht automatisch Miteigentum am Haus beim ersten Todesfall. Das kann dem überlebenden Elternteil helfen, weil Entscheidungen nicht sofort mit mehreren Erben abgestimmt werden müssen. Zugleich bedeutet es, dass die Kinder zunächst keinen unmittelbaren Anspruch auf einen bestimmten Anteil der Immobilie haben. Ein möglicher Pflichtteilsanspruch ist davon zu unterscheiden: Er kann unter Umständen bereits nach dem ersten Erbfall geltend gemacht werden.
Die tatsächliche Ausgangslage hängt auch davon ab, wem die Immobilie vor dem Erbfall gehörte. Bei gemeinsamem Eigentum geht nur der Anteil des verstorbenen Partners in den Nachlass über; der eigene Anteil des überlebenden Partners bleibt davon unberührt. War das Haus allein auf den Verstorbenen eingetragen, kann es vollständig zum Nachlass gehören. Zudem ist die Eintragung im Grundbuch zwar ein wichtiger Hinweis, aber nicht in jedem Fall allein entscheidend für alle vermögensrechtlichen Fragen zwischen Ehegatten. Darum sollten Erben Grundbuchauszüge, Kaufverträge, Darlehensunterlagen und gegebenenfalls Vereinbarungen zum Güterstand zusammentragen. Erst mit einem klaren Überblick über Eigentum, Belastungen und Nachlass lässt sich beurteilen, welche Rechte tatsächlich übergehen.
Für den länger lebenden Partner kann die Alleinerbenstellung Handlungsspielraum schaffen, aber sie beseitigt nicht alle Verpflichtungen. Noch offene Darlehen, Grundpfandrechte, laufende Kosten und mögliche Pflichtteilsforderungen bleiben zu beachten. Auch kann das Testament die Immobilie mit besonderen Anordnungen versehen, etwa einem Wohnrecht oder einem Vermächtnis zugunsten einer bestimmten Person. Solche Bestimmungen können die Veräußerung oder Nutzung beeinflussen und sollten frühzeitig im Grundbuch sowie in den Nachlassunterlagen überprüft werden. Kinder wiederum sollten nicht ohne Prüfung annehmen, dass ihnen das Haus bereits gehört, nur weil sie als Schlusserben genannt sind. Eine klare Kommunikation innerhalb der Familie kann helfen, Missverständnisse und unnötige Auseinandersetzungen zu vermeiden.
Erbschaftsteuer und Immobilien im Berliner Testament
Die erbschaftsteuerliche Behandlung kann beim Berliner Testament zu einem sogenannten zweifachen Erwerb führen: Zunächst erbt der überlebende Ehepartner, später können die Kinder vom zweiten Elternteil erben. Jeder Erbfall wird grundsätzlich eigenständig betrachtet. Ehegatten haben einen persönlichen Freibetrag von 500.000 Euro, Kinder grundsätzlich jeweils 400.000 Euro gegenüber jedem Elternteil. Diese Freibeträge können unter den gesetzlichen Voraussetzungen innerhalb eines Zeitraums von zehn Jahren durch Schenkungen genutzt werden. Erben die Kinder beim ersten Todesfall nichts, bleibt ihr Freibetrag gegenüber dem zuerst verstorbenen Elternteil möglicherweise ungenutzt. Beim späteren Erbfall kann der Wert des verbliebenen Vermögens deshalb zu einer höheren steuerpflichtigen Erwerbsgrundlage führen. Das bedeutet nicht, dass jedes Berliner Testament zwangsläufig zu einer hohen Steuerbelastung führt. Entscheidend sind unter anderem der Wert des Nachlasses, bestehende Schulden, weitere Erwerbe, Freibeträge und mögliche Steuerbefreiungen. Auch die Eigentumsverhältnisse spielen eine Rolle: Gehört dem überlebenden Ehepartner bereits ein Anteil am Haus, wird dieser Anteil nicht nochmals aus dem Nachlass des verstorbenen Partners erworben. Bei der Ermittlung der steuerlichen Belastung ist deshalb eine genaue Zuordnung des Vermögens unerlässlich. Darüber hinaus können frühere Schenkungen innerhalb der maßgeblichen Fristen berücksichtigt werden. Ein Überblick über Übertragungen, Darlehen und Eigentumsanteile ist besonders wichtig, wenn das Vermögen überwiegend aus einer wertvollen Immobilie besteht.
Für ein selbst genutztes Familienheim gelten unter bestimmten Voraussetzungen besondere Steuerbefreiungen. Ein überlebender Ehegatte kann die geerbte Immobilie grundsätzlich steuerfrei erwerben, wenn er sie unverzüglich selbst zu Wohnzwecken nutzt und die Nutzung für zehn Jahre fortsetzt. Ein späterer Auszug kann die Befreiung gefährden, sofern nicht zwingende Gründe eine weitere Selbstnutzung unmöglich oder unzumutbar machen. Für Kinder gelten ebenfalls Voraussetzungen zur Selbstnutzung; die Befreiung ist dabei grundsätzlich auf eine Wohnfläche von 200 Quadratmetern begrenzt. Die Einzelheiten sind eng an den jeweiligen Sachverhalt geknüpft. Insbesondere bei einem späteren Umzug, einer Vermietung oder einer nur teilweise selbst genutzten Immobilie sollte die steuerliche Folge vor einer Entscheidung geprüft werden.
Pflichtteilsansprüche und deren Bedeutung
Kinder, die durch das Berliner Testament zunächst nicht als Erben eingesetzt sind, können beim Tod des ersten Elternteils grundsätzlich pflichtteilsberechtigt sein. Der Pflichtteil ist ein Geldanspruch gegen den oder die Erben und kein Anspruch auf einen bestimmten Anteil an einem Haus. Er beträgt grundsätzlich die Hälfte des gesetzlichen Erbteils. Ob ein Anspruch besteht und wie hoch er ist, richtet sich nach der familiären Situation, dem Güterstand, der Zahl der Abkömmlinge und dem Wert des Nachlasses. Wer als Kind Schlusserbe werden soll, kann daher trotzdem bereits beim ersten Erbfall einen Pflichtteil verlangen. Die spätere Aussicht auf das verbleibende Vermögen beseitigt diesen Anspruch nicht automatisch.
Für den überlebenden Partner kann eine Pflichtteilsforderung gerade bei immobilienreichem Vermögen schwierig sein. Das Vermögen steckt womöglich überwiegend im Familienhaus, während liquide Mittel zur Auszahlung fehlen. In diesem Fall kann es nötig werden, Ersparnisse aufzubrauchen, einen Kredit aufzunehmen oder im ungünstigsten Fall die Immobilie zu verkaufen. Pflichtteilsansprüche sollten deshalb nicht erst dann bedacht werden, wenn ein Streit bereits entstanden ist. Schon bei der Testamentserrichtung lässt sich prüfen, ob Rücklagen, Lebensversicherungen oder andere Vermögenswerte für eine mögliche Zahlung ausreichen könnten. Wichtig ist auch, dass Erben nicht vorschnell Vermögenswerte übertragen oder veräußern, ohne zuvor ihre rechtlichen und finanziellen Pflichten zu klären.
Eine Pflichtteilsstrafklausel soll häufig verhindern, dass ein Kind nach dem ersten Erbfall den Pflichtteil fordert und zugleich beim zweiten Erbfall als Schlusserbe eingesetzt bleibt. Je nach Wortlaut kann eine solche Klausel vorsehen, dass das Kind auch später nur den Pflichtteil erhält oder anderweitig schlechter gestellt wird. Ihre Wirkung ist jedoch nicht automatisch und muss anhand der konkreten Formulierung beurteilt werden. Außerdem kann es familiäre, finanzielle oder persönliche Gründe geben, einen Pflichtteil trotzdem geltend zu machen. Erben sollten deshalb ruhig und sachlich miteinander sprechen und vor einer Entscheidung die Folgen abschätzen. Für eine zuverlässige Berechnung sind meist Informationen zum Nachlasswert erforderlich, die ein Pflichtteilsberechtigter unter bestimmten Voraussetzungen verlangen kann.
Immobilienbewertung im Erbfall
Der Wert einer geerbten Immobilie ist für mehrere Fragen relevant: Er beeinflusst die Berechnung der Erbschaftsteuer, die Einschätzung möglicher Pflichtteilsansprüche und die Entscheidung über Verkauf oder Vermietung. Ein alter Kaufpreis oder der Betrag, den ein Familienmitglied für angemessen hält, genügt dafür nicht. Maßgeblich sind unter anderem Lage, Grundstücksgröße, Wohnfläche, Baujahr, Zustand, Ausstattung und die aktuelle Marktsituation. Auch bestehende Mietverhältnisse, ein Wohnrecht, ein Nießbrauch oder erhebliche Renovierungsbedarfe können den wirtschaftlichen Wert beeinflussen. Eine realistische Bewertung verhindert, dass Erben mit falschen Erwartungen planen oder bei einer späteren Auseinandersetzung auf voneinander abweichenden Vorstellungen bestehen bleiben.
Für steuerliche Zwecke ermittelt das Finanzamt den Grundbesitzwert nach den gesetzlich festgelegten Bewertungsverfahren. Dabei können etwa Vergleichswerte, Ertragswerte oder Sachwerte herangezogen werden; welches Verfahren passt, hängt von der Art und Nutzung der Immobilie ab. Der festgestellte Wert muss nicht in jedem Fall dem Betrag entsprechen, der bei einem zeitnahen Verkauf am Markt erzielt werden könnte. Ist der steuerlich angesetzte Wert aus Sicht der Erben zu hoch, können sie unter den gesetzlichen Voraussetzungen einen niedrigeren gemeinen Wert nachweisen. Dafür kann ein qualifiziertes Gutachten erforderlich sein. Fristen und formale Anforderungen sollten nicht übersehen werden, denn ein Einwand muss rechtzeitig und nachvollziehbar begründet werden.
Neben dem steuerlichen Wert kann eine unabhängige Marktwertermittlung sinnvoll sein. Ein Sachverständiger berücksichtigt die konkreten Eigenschaften des Objekts und kann seinen Ansatz erläutern. Bei einer unkomplizierten Immobilie kann zunächst eine fachkundige Kurzbewertung genügen; bei Streit unter Miterben oder bei einem hohen Vermögen ist ein umfassendes Gutachten oft besser. Alle Beteiligten sollten möglichst dieselbe Bewertungsgrundlage verwenden, statt mit mehreren, nicht vergleichbaren Online-Schätzungen zu argumentieren. Nützlich sind aktuelle Grundbuchdaten, Bauunterlagen, Energieausweis, Mietverträge und Nachweise über Modernisierungen. Je vollständiger die Unterlagen sind, desto verlässlicher lässt sich der Zustand einschätzen und desto weniger Raum bleibt für vermeidbare Konflikte.
Tipps zur Verwaltung von geerbten Immobilien
Nach einem Erbfall empfiehlt es sich, zunächst die wichtigsten Informationen zu sichern und eine Übersicht über Vermögen und Verpflichtungen anzulegen. Dazu gehören Grundbuchauszüge, Versicherungen, Darlehensverträge, Abrechnungen, Mietverträge, Energieunterlagen und Rechnungen für laufende Arbeiten. Bei vermieteten Objekten sind außerdem Informationen zu Kautionen, Zahlungsständen und bereits gemeldeten Mängeln wichtig. Erben sollten prüfen, ob Gebäude und Haftungsrisiken ausreichend versichert sind und ob Beiträge weiterhin bezahlt werden. Eine geordnete Ablage erleichtert nicht nur den Alltag, sondern ist auch hilfreich, wenn das Finanzamt, ein Kreditinstitut oder ein Miterbe Auskunft verlangt. Bei offenen Fragen sollte früh geklärt werden, wer vorläufig für die Immobilie zuständig ist.
Ist die Immobilie Teil einer Erbengemeinschaft, gehört sie den Miterben gemeinschaftlich. Wichtige Entscheidungen können nicht beliebig von einer einzelnen Person getroffen werden; die gesetzlichen Regeln für die Verwaltung des Nachlasses sind zu beachten. Dazu zählen etwa die Frage, wer notwendige Reparaturen beauftragt und wie Kosten unter den Beteiligten verteilt werden. Es kann helfen, Vereinbarungen schriftlich festzuhalten: Wer kümmert sich um Handwerker, wer verwaltet Mieteinnahmen, und wie werden dringende Ausgaben abgestimmt? Bei Uneinigkeit sollte zwischen laufender Verwaltung und grundlegenden Maßnahmen unterschieden werden. Eine frühzeitige Verständigung schützt das Objekt und reduziert das Risiko, dass eine Auseinandersetzung den Wert oder die Nutzbarkeit der Immobilie beeinträchtigt.
Auch die finanzielle Tragfähigkeit gehört zur Verwaltung. Grundsteuer, Gebäudeversicherung, Energie, Instandhaltung und gegebenenfalls Kreditraten fallen unabhängig davon an, ob die Erben schon über die langfristige Nutzung entschieden haben. Ein realistischer Haushaltsplan sollte deshalb erwartete Einnahmen und Ausgaben gegenüberstellen sowie Rücklagen für größere Reparaturen vorsehen. Bei älteren Häusern können Dach, Heizung, Leitungen oder Fassade erhebliche Kosten verursachen. Vor nicht dringenden Modernisierungen ist zu prüfen, ob sie zum geplanten Nutzungskonzept passen und von den Beteiligten getragen werden.
Ein Berliner Testament ist eine gemeinschaftliche letztwillige Verfügung, die typischerweise von Ehepartnern oder eingetragenen Lebenspartnern errichtet wird. Darin setzen sich die beiden zunächst gegenseitig zu Alleinerben ein. Erst nach dem Tod des länger lebenden Partners sollen weitere Personen, häufig die gemeinsamen Kinder, das verbleibende Vermögen erben. Diese Kinder werden in diesem Zusammenhang oft als Schlusserben bezeichnet. Das Modell soll vor allem sicherstellen, dass der überlebende Partner finanziell abgesichert bleibt und über das gemeinsame Vermögen verfügen kann. Gehört eine Immobilie zum Nachlass, kann das besonders bedeutsam sein: Der Partner soll in der Regel weiterhin darin wohnen oder sie verwalten können, ohne unmittelbar mit den Kindern über Anteile entscheiden zu müssen. Ein wichtiger Unterschied besteht zwischen einer Erbeinsetzung und einem Vermächtnis. Sind die Kinder Schlusserben, werden sie normalerweise erst nach dem Tod des zweiten Elternteils Erben. Sie erhalten also beim ersten Todesfall nicht automatisch einen Anteil am Haus oder an der Wohnung. Anders wäre es, wenn das Testament ausdrücklich ein Vermächtnis, eine Teilungsanordnung oder eine andere Regelung vorsieht. Die konkrete Formulierung bestimmt, wer welche Rechte erhält und wann diese entstehen. Begriffe wie "Erbe", "Vermächtnisnehmer" und "Schlusserbe" haben unterschiedliche rechtliche Folgen. Deshalb sollten Beteiligte das Dokument vollständig und sorgfältig lesen, bevor sie aus einer familiären Absprache auf eine bestimmte Eigentumsverteilung schließen.
Das Berliner Testament ist kein einheitlicher Vordruck mit stets identischem Inhalt. Ehepaare können es an ihre Lebensumstände anpassen, etwa durch Ersatzschlusserben, Vor- und Nacherbschaft, Vermächtnisse oder besondere Regelungen für Immobilien. Häufig wird auch eine sogenannte Pflichtteilsstrafklausel aufgenommen, die Kinder davon abhalten soll, nach dem ersten Todesfall ihren Pflichtteil zu verlangen. Solche Klauseln wirken jedoch nicht automatisch in jeder denkbaren Situation gleich. Ihre Bedeutung hängt vom Wortlaut und den Umständen ab. Wer ein Haus, mehrere Wohnungen, ein Unternehmen oder Kinder aus verschiedenen Beziehungen einbeziehen möchte. Eine durchdachte Gestaltung kann spätere Konflikte verhindern und die Versorgung des länger lebenden Partners sichern.
Die rechtlichen Grundlagen des Berliner Testaments
Ein gemeinschaftliches Testament können grundsätzlich Ehegatten und eingetragene Lebenspartner errichten. Eine häufig verwendete eigenhändige Form besteht darin, dass eine Person den gesamten Text von Hand schreibt und beide Partner unterschreiben. Ort und Datum sollten ebenfalls angegeben werden, damit sich die Verfügung später zeitlich einordnen lässt. Alternativ kann das Testament notariell beurkundet werden. Das ist besonders bei umfangreichem Vermögen, mehreren Immobilien oder komplizierten Familienverhältnissen sinnvoll. Ein Notar erläutert die rechtlichen Folgen und hilft, widersprüchliche Formulierungen zu vermeiden. Die notarielle Beurkundung kann außerdem die spätere Abwicklung erleichtern, ersetzt jedoch keine sorgfältige Überlegung darüber, wer das Vermögen erhalten und wie es verwaltet werden soll. Viele Verfügungen in einem gemeinschaftlichen Testament sind wechselbezüglich. Das bedeutet, dass die Bestimmung des einen Partners im Zusammenhang mit der Verfügung des anderen getroffen wurde, etwa wenn sich beide gegenseitig zu Alleinerben einsetzen und anschließend dieselben Kinder als Schlusserben bestimmen. Nach dem ersten Todesfall können solche wechselbezüglichen Regelungen grundsätzlich bindend werden. Der überlebende Partner kann sie dann nicht ohne Weiteres einseitig ändern oder aufheben. Welche Bestimmungen tatsächlich wechselbezüglich sind, ergibt sich aus dem Testament und den gesetzlichen Auslegungsregeln. Eine Änderung kann etwa dann möglich sein, wenn das Dokument ausdrücklich einen Änderungsvorbehalt enthält. Ohne eine solche Regelung kann der verbleibende Gestaltungsspielraum deutlich geringer sein, als viele Paare annehmen.
Auch zu Lebzeiten ist die Möglichkeit, ein gemeinschaftliches Testament zu widerrufen, nicht immer unkompliziert. Der Widerruf einer wechselbezüglichen Verfügung muss besonderen Formvorschriften entsprechen und dem anderen Partner zugehen. Nach dem Tod eines Partners ist ein Widerruf bindender Verfügungen grundsätzlich ausgeschlossen, wobei gesetzlich vorgesehene Ausnahmen und die konkrete Gestaltung zu prüfen sind. Eine Scheidung kann ebenfalls Folgen für die Wirksamkeit haben, doch kommt es auf den Zeitpunkt und die Umstände an. Wer sein Testament ändern möchte, sollte deshalb nicht allein ein neues Dokument verfassen und davon ausgehen, dass damit alle früheren Regelungen erledigt sind. Eine fachkundige Prüfung hilft zu klären, welche Verfügungen fortgelten und welche Möglichkeiten tatsächlich bestehen.
Auswirkungen des Berliner Testaments auf Immobilien
Ist ein Ehepartner im Testament als Alleinerbe eingesetzt, geht eine zum Nachlass gehörende Immobilie grundsätzlich zunächst auf ihn über. Er wird damit Eigentümer und kann sie im Rahmen der gesetzlichen Vorschriften nutzen, vermieten oder unter bestimmten Voraussetzungen verkaufen. Die Kinder als Schlusserben erhalten nicht automatisch Miteigentum am Haus beim ersten Todesfall. Das kann dem überlebenden Elternteil helfen, weil Entscheidungen nicht sofort mit mehreren Erben abgestimmt werden müssen. Zugleich bedeutet es, dass die Kinder zunächst keinen unmittelbaren Anspruch auf einen bestimmten Anteil der Immobilie haben. Ein möglicher Pflichtteilsanspruch ist davon zu unterscheiden: Er kann unter Umständen bereits nach dem ersten Erbfall geltend gemacht werden.
Die tatsächliche Ausgangslage hängt auch davon ab, wem die Immobilie vor dem Erbfall gehörte. Bei gemeinsamem Eigentum geht nur der Anteil des verstorbenen Partners in den Nachlass über; der eigene Anteil des überlebenden Partners bleibt davon unberührt. War das Haus allein auf den Verstorbenen eingetragen, kann es vollständig zum Nachlass gehören. Zudem ist die Eintragung im Grundbuch zwar ein wichtiger Hinweis, aber nicht in jedem Fall allein entscheidend für alle vermögensrechtlichen Fragen zwischen Ehegatten. Darum sollten Erben Grundbuchauszüge, Kaufverträge, Darlehensunterlagen und gegebenenfalls Vereinbarungen zum Güterstand zusammentragen. Erst mit einem klaren Überblick über Eigentum, Belastungen und Nachlass lässt sich beurteilen, welche Rechte tatsächlich übergehen.
Für den länger lebenden Partner kann die Alleinerbenstellung Handlungsspielraum schaffen, aber sie beseitigt nicht alle Verpflichtungen. Noch offene Darlehen, Grundpfandrechte, laufende Kosten und mögliche Pflichtteilsforderungen bleiben zu beachten. Auch kann das Testament die Immobilie mit besonderen Anordnungen versehen, etwa einem Wohnrecht oder einem Vermächtnis zugunsten einer bestimmten Person. Solche Bestimmungen können die Veräußerung oder Nutzung beeinflussen und sollten frühzeitig im Grundbuch sowie in den Nachlassunterlagen überprüft werden. Kinder wiederum sollten nicht ohne Prüfung annehmen, dass ihnen das Haus bereits gehört, nur weil sie als Schlusserben genannt sind. Eine klare Kommunikation innerhalb der Familie kann helfen, Missverständnisse und unnötige Auseinandersetzungen zu vermeiden.
Erbschaftsteuer und Immobilien im Berliner Testament
Die erbschaftsteuerliche Behandlung kann beim Berliner Testament zu einem sogenannten zweifachen Erwerb führen: Zunächst erbt der überlebende Ehepartner, später können die Kinder vom zweiten Elternteil erben. Jeder Erbfall wird grundsätzlich eigenständig betrachtet. Ehegatten haben einen persönlichen Freibetrag von 500.000 Euro, Kinder grundsätzlich jeweils 400.000 Euro gegenüber jedem Elternteil. Diese Freibeträge können unter den gesetzlichen Voraussetzungen innerhalb eines Zeitraums von zehn Jahren durch Schenkungen genutzt werden. Erben die Kinder beim ersten Todesfall nichts, bleibt ihr Freibetrag gegenüber dem zuerst verstorbenen Elternteil möglicherweise ungenutzt. Beim späteren Erbfall kann der Wert des verbliebenen Vermögens deshalb zu einer höheren steuerpflichtigen Erwerbsgrundlage führen. Das bedeutet nicht, dass jedes Berliner Testament zwangsläufig zu einer hohen Steuerbelastung führt. Entscheidend sind unter anderem der Wert des Nachlasses, bestehende Schulden, weitere Erwerbe, Freibeträge und mögliche Steuerbefreiungen. Auch die Eigentumsverhältnisse spielen eine Rolle: Gehört dem überlebenden Ehepartner bereits ein Anteil am Haus, wird dieser Anteil nicht nochmals aus dem Nachlass des verstorbenen Partners erworben. Bei der Ermittlung der steuerlichen Belastung ist deshalb eine genaue Zuordnung des Vermögens unerlässlich. Darüber hinaus können frühere Schenkungen innerhalb der maßgeblichen Fristen berücksichtigt werden. Ein Überblick über Übertragungen, Darlehen und Eigentumsanteile ist besonders wichtig, wenn das Vermögen überwiegend aus einer wertvollen Immobilie besteht.
Für ein selbst genutztes Familienheim gelten unter bestimmten Voraussetzungen besondere Steuerbefreiungen. Ein überlebender Ehegatte kann die geerbte Immobilie grundsätzlich steuerfrei erwerben, wenn er sie unverzüglich selbst zu Wohnzwecken nutzt und die Nutzung für zehn Jahre fortsetzt. Ein späterer Auszug kann die Befreiung gefährden, sofern nicht zwingende Gründe eine weitere Selbstnutzung unmöglich oder unzumutbar machen. Für Kinder gelten ebenfalls Voraussetzungen zur Selbstnutzung; die Befreiung ist dabei grundsätzlich auf eine Wohnfläche von 200 Quadratmetern begrenzt. Die Einzelheiten sind eng an den jeweiligen Sachverhalt geknüpft. Insbesondere bei einem späteren Umzug, einer Vermietung oder einer nur teilweise selbst genutzten Immobilie sollte die steuerliche Folge vor einer Entscheidung geprüft werden.
Pflichtteilsansprüche und deren Bedeutung
Kinder, die durch das Berliner Testament zunächst nicht als Erben eingesetzt sind, können beim Tod des ersten Elternteils grundsätzlich pflichtteilsberechtigt sein. Der Pflichtteil ist ein Geldanspruch gegen den oder die Erben und kein Anspruch auf einen bestimmten Anteil an einem Haus. Er beträgt grundsätzlich die Hälfte des gesetzlichen Erbteils. Ob ein Anspruch besteht und wie hoch er ist, richtet sich nach der familiären Situation, dem Güterstand, der Zahl der Abkömmlinge und dem Wert des Nachlasses. Wer als Kind Schlusserbe werden soll, kann daher trotzdem bereits beim ersten Erbfall einen Pflichtteil verlangen. Die spätere Aussicht auf das verbleibende Vermögen beseitigt diesen Anspruch nicht automatisch.
Für den überlebenden Partner kann eine Pflichtteilsforderung gerade bei immobilienreichem Vermögen schwierig sein. Das Vermögen steckt womöglich überwiegend im Familienhaus, während liquide Mittel zur Auszahlung fehlen. In diesem Fall kann es nötig werden, Ersparnisse aufzubrauchen, einen Kredit aufzunehmen oder im ungünstigsten Fall die Immobilie zu verkaufen. Pflichtteilsansprüche sollten deshalb nicht erst dann bedacht werden, wenn ein Streit bereits entstanden ist. Schon bei der Testamentserrichtung lässt sich prüfen, ob Rücklagen, Lebensversicherungen oder andere Vermögenswerte für eine mögliche Zahlung ausreichen könnten. Wichtig ist auch, dass Erben nicht vorschnell Vermögenswerte übertragen oder veräußern, ohne zuvor ihre rechtlichen und finanziellen Pflichten zu klären.
Eine Pflichtteilsstrafklausel soll häufig verhindern, dass ein Kind nach dem ersten Erbfall den Pflichtteil fordert und zugleich beim zweiten Erbfall als Schlusserbe eingesetzt bleibt. Je nach Wortlaut kann eine solche Klausel vorsehen, dass das Kind auch später nur den Pflichtteil erhält oder anderweitig schlechter gestellt wird. Ihre Wirkung ist jedoch nicht automatisch und muss anhand der konkreten Formulierung beurteilt werden. Außerdem kann es familiäre, finanzielle oder persönliche Gründe geben, einen Pflichtteil trotzdem geltend zu machen. Erben sollten deshalb ruhig und sachlich miteinander sprechen und vor einer Entscheidung die Folgen abschätzen. Für eine zuverlässige Berechnung sind meist Informationen zum Nachlasswert erforderlich, die ein Pflichtteilsberechtigter unter bestimmten Voraussetzungen verlangen kann.
Immobilienbewertung im Erbfall
Der Wert einer geerbten Immobilie ist für mehrere Fragen relevant: Er beeinflusst die Berechnung der Erbschaftsteuer, die Einschätzung möglicher Pflichtteilsansprüche und die Entscheidung über Verkauf oder Vermietung. Ein alter Kaufpreis oder der Betrag, den ein Familienmitglied für angemessen hält, genügt dafür nicht. Maßgeblich sind unter anderem Lage, Grundstücksgröße, Wohnfläche, Baujahr, Zustand, Ausstattung und die aktuelle Marktsituation. Auch bestehende Mietverhältnisse, ein Wohnrecht, ein Nießbrauch oder erhebliche Renovierungsbedarfe können den wirtschaftlichen Wert beeinflussen. Eine realistische Bewertung verhindert, dass Erben mit falschen Erwartungen planen oder bei einer späteren Auseinandersetzung auf voneinander abweichenden Vorstellungen bestehen bleiben.
Für steuerliche Zwecke ermittelt das Finanzamt den Grundbesitzwert nach den gesetzlich festgelegten Bewertungsverfahren. Dabei können etwa Vergleichswerte, Ertragswerte oder Sachwerte herangezogen werden; welches Verfahren passt, hängt von der Art und Nutzung der Immobilie ab. Der festgestellte Wert muss nicht in jedem Fall dem Betrag entsprechen, der bei einem zeitnahen Verkauf am Markt erzielt werden könnte. Ist der steuerlich angesetzte Wert aus Sicht der Erben zu hoch, können sie unter den gesetzlichen Voraussetzungen einen niedrigeren gemeinen Wert nachweisen. Dafür kann ein qualifiziertes Gutachten erforderlich sein. Fristen und formale Anforderungen sollten nicht übersehen werden, denn ein Einwand muss rechtzeitig und nachvollziehbar begründet werden.
Neben dem steuerlichen Wert kann eine unabhängige Marktwertermittlung sinnvoll sein. Ein Sachverständiger berücksichtigt die konkreten Eigenschaften des Objekts und kann seinen Ansatz erläutern. Bei einer unkomplizierten Immobilie kann zunächst eine fachkundige Kurzbewertung genügen; bei Streit unter Miterben oder bei einem hohen Vermögen ist ein umfassendes Gutachten oft besser. Alle Beteiligten sollten möglichst dieselbe Bewertungsgrundlage verwenden, statt mit mehreren, nicht vergleichbaren Online-Schätzungen zu argumentieren. Nützlich sind aktuelle Grundbuchdaten, Bauunterlagen, Energieausweis, Mietverträge und Nachweise über Modernisierungen. Je vollständiger die Unterlagen sind, desto verlässlicher lässt sich der Zustand einschätzen und desto weniger Raum bleibt für vermeidbare Konflikte.
Tipps zur Verwaltung von geerbten Immobilien
Nach einem Erbfall empfiehlt es sich, zunächst die wichtigsten Informationen zu sichern und eine Übersicht über Vermögen und Verpflichtungen anzulegen. Dazu gehören Grundbuchauszüge, Versicherungen, Darlehensverträge, Abrechnungen, Mietverträge, Energieunterlagen und Rechnungen für laufende Arbeiten. Bei vermieteten Objekten sind außerdem Informationen zu Kautionen, Zahlungsständen und bereits gemeldeten Mängeln wichtig. Erben sollten prüfen, ob Gebäude und Haftungsrisiken ausreichend versichert sind und ob Beiträge weiterhin bezahlt werden. Eine geordnete Ablage erleichtert nicht nur den Alltag, sondern ist auch hilfreich, wenn das Finanzamt, ein Kreditinstitut oder ein Miterbe Auskunft verlangt. Bei offenen Fragen sollte früh geklärt werden, wer vorläufig für die Immobilie zuständig ist.
Ist die Immobilie Teil einer Erbengemeinschaft, gehört sie den Miterben gemeinschaftlich. Wichtige Entscheidungen können nicht beliebig von einer einzelnen Person getroffen werden; die gesetzlichen Regeln für die Verwaltung des Nachlasses sind zu beachten. Dazu zählen etwa die Frage, wer notwendige Reparaturen beauftragt und wie Kosten unter den Beteiligten verteilt werden. Es kann helfen, Vereinbarungen schriftlich festzuhalten: Wer kümmert sich um Handwerker, wer verwaltet Mieteinnahmen, und wie werden dringende Ausgaben abgestimmt? Bei Uneinigkeit sollte zwischen laufender Verwaltung und grundlegenden Maßnahmen unterschieden werden. Eine frühzeitige Verständigung schützt das Objekt und reduziert das Risiko, dass eine Auseinandersetzung den Wert oder die Nutzbarkeit der Immobilie beeinträchtigt.
Auch die finanzielle Tragfähigkeit gehört zur Verwaltung. Grundsteuer, Gebäudeversicherung, Energie, Instandhaltung und gegebenenfalls Kreditraten fallen unabhängig davon an, ob die Erben schon über die langfristige Nutzung entschieden haben. Ein realistischer Haushaltsplan sollte deshalb erwartete Einnahmen und Ausgaben gegenüberstellen sowie Rücklagen für größere Reparaturen vorsehen. Bei älteren Häusern können Dach, Heizung, Leitungen oder Fassade erhebliche Kosten verursachen. Vor nicht dringenden Modernisierungen ist zu prüfen, ob sie zum geplanten Nutzungskonzept passen und von den Beteiligten getragen werden.
Autor: Redaktion von Lokale Gutachten | Tatsiana Redel - Unabhängige Fachbeiträge zu Immobilien, Gutachten, Immobilienrecht und Wertermittlung
Hier finden Sie Ihren lokalen Sachverständigen, Gutachter und Immobilienexperten
Gegründet wurde LG Lokale Gutachten UG im Jahre 2020 als E-Commerce Plattform lokaler und unabhängiger Sachverständigen für Immobilienbewertung, Bausachverständigen, Ingenieuren und Immobilienexperten. Wir wollen durch unseren besonderen Netzwerk-Charakter und über unsere Experten ein breites Spektrum an regionalen Dienstleistungen anbieten, um dadurch individuell auf Ihre Wünsche und Bedürfnisse eingehen zu können.
Unsere Partner sind alle erfolgreich seit mehreren Jahren in der Immobilienbranche tätig und haben genaue Kenntnisse des lokalen Marktes.
Unsere Partner sind alle erfolgreich seit mehreren Jahren in der Immobilienbranche tätig und haben genaue Kenntnisse des lokalen Marktes.
LG Lokale Gutachten UG legt ganz besonderen Wert darauf, dass unsere Partner, rechtlich immer auf dem aktuellsten Stand sind. Unsere zertifizierten Partner haben die Auflagen sich mind. 18-20 Stunden im Jahr regelmäßig durch Schulungen und Seminare weiterzubilden. Weiterhin müssen unsere Partner jährlich Ihre Berufshaftpflichtversicherung erneuern, um in unserem Netzwerk weiterhin tätig zu sein.
Das bedeutet für Sie: umfassenden, professionellen und hochwertigen Service durch unsere zertifizierten Partner aus dem Netzwerk !
Das bedeutet für Sie: umfassenden, professionellen und hochwertigen Service durch unsere zertifizierten Partner aus dem Netzwerk !
Unser Experten Netzwerk - engagiert für Sie und Ihre Immobilie !
Wir bringen Ihnen - mit fundierten Analysen, professionellen Wertermittlungen sowie Verkehrswert-gutachten - Sicherheit und Expertise rund um Ihre Immobilie, welche für Sie als Käufer und/oder Verkäufer gleichsam wichtig sind. Sollten Sie Mängel, Schäden oder gar Schimmel vermuten, oder Sie möchten sich hinsichtlich geplanten Modernisierungen erkundigen, lassen Sie am besten unsere Experten an Ihre Immobilie. Sie werden überrascht sein.
Profitieren Sie weiterhin von unserer professionellen Beratung, unserem Sachverstand, von der lokalen Praxiserfahrung sowie unseren umfassenden rechtlichen Kenntnissen unserer Partner.
Profitieren Sie weiterhin von unserer professionellen Beratung, unserem Sachverstand, von der lokalen Praxiserfahrung sowie unseren umfassenden rechtlichen Kenntnissen unserer Partner.
Sie haben Fragen? Kostenlose Erstberatung unter 07222 / 50 20 995
KONTAKTAUFNAHME an Werktagen INNERHALB VON 24 STUNDEN !