

BLOG: Grundschuldlöschung
Grundschuldlöschung: Kosten, Tipps und wichtige Infos
Die Grundschuldlöschung ist ein wichtiger Schritt für Eigentümer. Hier erfahren Sie die Kosten, nützliche Tipps und alles, was Sie wissen müssen!
Das digitale Netzwerk aus regionalen Sachverständigen für Immobilienbewertung, Bausachverständige und Ingenieuren, tätig für Sie in den folgenden Regionen:
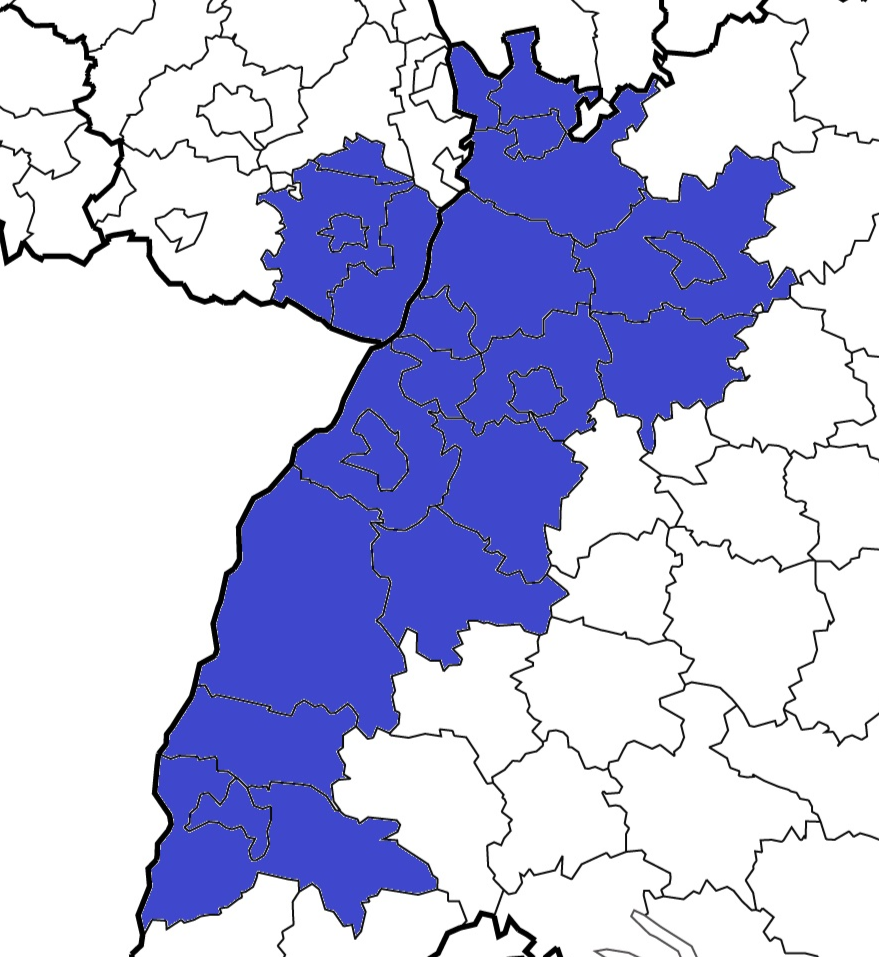
Achern, Offenburg, Kehl, Lahr, Freiburg, Baden-Baden, Sinzheim, Bühl, Rastatt, Au, Durmersheim, Rheinstetten, Gaggenau, Gernsbach, Forbach, Karlsruhe, Durlach, Weingarten, Ettlingen, Karlsbad, Waldbronn, Bruchsal, Bretten, Pfinztal, Pforzheim, Pfinztal-Söllingen, Mühlacker, Vaihingen, Ludwigsburg, Stuttgart, Heilbronn, Rust, Esslingen, Ettenheim, Emmendingen, Wörth am Rhein, Kandel, Landau, Neustadt an der Weinstraße, Speyer, Germersheim, Walldorf, Philippsburg, Hockenheim, Schwetzingen, Brühl, Sinsheim, Weinheim, Mannheim, Ludwigshafen, Heidelberg
Sie haben Fragen? Kostenlose Erstberatung unter 07222 / 50 20 995
KONTAKTAUFNAHME an Werktagen INNERHALB VON 24 STUNDEN !
Was ist eine Grundschuld?
Eine Grundschuld ist ein im Grundbuch eingetragenes Recht, das einer Bank oder einem anderen Gläubiger zur Absicherung einer Forderung dient.
Sie wird häufig vereinbart, wenn ein Immobilienkauf oder ein Bauvorhaben über ein Darlehen finanziert wird.
Kann der Eigentümer seine Verpflichtungen nicht erfüllen, kann der Gläubiger unter bestimmten Voraussetzungen die Verwertung der Immobilie betreiben.
Die Grundschuld gehört damit zu den sogenannten Grundpfandrechten und schafft für den Kreditgeber eine zusätzliche Sicherheit.
Sie ist allerdings nicht dasselbe wie das Darlehen selbst: Das Darlehen begründet die persönliche Zahlungspflicht, die Grundschuld sichert sie dinglich ab.
Im Grundbuch stehen neben dem Betrag meist weitere Angaben, etwa zu Zinsen und Nebenleistungen.
Anders als eine Hypothek ist die Grundschuld nicht automatisch an eine bestimmte Forderung gebunden.
Sie bleibt grundsätzlich bestehen, selbst wenn das gesicherte Darlehen vollständig zurückgezahlt wurde.
Das kann für Eigentümer zunächst überraschend sein: Die Kreditverpflichtung ist erledigt, doch das Grundbuch weist weiterhin das Sicherungsrecht aus.
Oft handelt es sich um eine Sicherungsgrundschuld, deren Zweck zusätzlich in einer Vereinbarung zwischen Bank und Darlehensnehmer geregelt ist.
Die Grundschuld kann unter Umständen für eine spätere Finanzierung erneut verwendet oder an einen anderen Gläubiger übertragen werden.
Ob das sinnvoll ist, hängt von den konkreten Vereinbarungen, der Finanzierung und den Plänen für die Immobilie ab.
Im Grundbuch ist die Grundschuld in Abteilung III verzeichnet, in der auch andere Grundpfandrechte stehen können.
Wichtig ist, zwischen einer Buchgrundschuld und einer Briefgrundschuld zu unterscheiden.
Bei der Buchgrundschuld genügt grundsätzlich der Eintrag im Grundbuch; bei der Briefgrundschuld wird zusätzlich ein Grundschuldbrief erstellt.
Dieser Brief ist ein wichtiges Dokument und muss bei einer Übertragung oder Löschung häufig im Original vorgelegt werden.
Geht er verloren, lässt sich die Eintragung nicht einfach durch eine formlose Erklärung beseitigen.
Dann kann ein gerichtliches Aufgebotsverfahren notwendig werden, das zusätzliche Zeit und Kosten verursacht.
Warum ist die Grundschuldlöschung wichtig?
Eine Löschung macht das Grundbuch übersichtlicher und zeigt, dass ein bestimmtes Grundpfandrecht nicht länger eingetragen ist.
Das kann besonders relevant werden, wenn die Immobilie verkauft, verschenkt oder im Rahmen einer Erbschaft übertragen werden soll.
Kaufinteressenten und finanzierende Banken prüfen üblicherweise, welche Rechte in Abteilung III eingetragen sind.
Ein erledigter, aber noch sichtbarer Eintrag kann Fragen aufwerfen und die Vorbereitung eines Geschäfts verlängern.
Mit einer Löschung lässt sich klar dokumentieren, dass die frühere Sicherheit nicht mehr besteht.
Das schafft Transparenz, ersetzt aber nicht die Prüfung sämtlicher weiterer Belastungen im Grundbuch.
Trotzdem ist die Löschung nicht nach jeder Darlehenstilgung zwingend erforderlich.
Eine stehen gelassene Grundschuld ist nicht automatisch eine offene Forderung und bedeutet für sich genommen nicht, dass noch Kreditraten geschuldet werden.
Sie kann unter Umständen als Sicherheit für ein späteres Darlehen dienen, sodass eine erneute Eintragung vermieden werden könnte.
Allerdings muss eine Bank einer solchen Verwendung zustimmen, und die bestehenden Sicherungsvereinbarungen sind genau zu beachten.
Wer die Immobilie selbst weiter nutzt und keine neue Finanzierung plant, kann die Entscheidung daher in Ruhe abwägen.
Entscheidend sind der konkrete Zweck, mögliche Folgekosten und die Bereitschaft, das Recht im Grundbuch bestehen zu lassen.
Bei einem Verkauf wird häufig vereinbart, dass nicht mehr benötigte Belastungen vor oder im Zuge der Eigentumsumschreibung beseitigt werden.
Die beteiligten Banken und der Notar stimmen dann ab, welche Erklärungen nötig sind und wie der Kaufpreis verwendet wird.
Eine rechtzeitig beschaffte Löschungsbewilligung kann Verzögerungen kurz vor dem Beurkundungstermin oder beim Vollzug vermeiden.
Ist die Grundschuld noch für einen laufenden Kredit relevant, kann eine Löschung dagegen unpassend oder sogar unmöglich sein.
Auch bei einer Umschuldung sollte zuerst geklärt werden, ob die alte Sicherheit gelöscht oder an die neue Bank abgetreten wird.
So vermeiden Eigentümer unnötige Schritte und behalten die Kontrolle über die finanziellen Folgen.
Kosten der Grundschuldlöschung
Die Gesamtkosten setzen sich typischerweise aus Gebühren für das Grundbuchamt und gegebenenfalls aus Notarkosten zusammen.
Wie hoch sie ausfallen, hängt unter anderem vom eingetragenen Grundschuldbetrag, der Art des Rechts und dem erforderlichen Aufwand ab.
Die Gebühren richten sich nach dem Gerichts- und Notarkostengesetz, kurz GNotKG, und sind nicht frei verhandelbar.
Zusätzliche Ausgaben können entstehen, wenn Unterlagen fehlen, ein Grundschuldbrief gesucht werden muss oder eine besondere Vollmacht erforderlich ist.
Auch eine Umschuldung mit Abtretung kann andere Kostenfolgen haben als eine vollständige Löschung.
Pauschale Online-Beispiele bieten deshalb nur eine grobe Orientierung, keine verbindliche Berechnung für den Einzelfall.
Für die Löschung im Grundbuch fällt eine gerichtliche Gebühr an, deren Berechnung sich nach dem maßgeblichen Geschäftswert richtet.
Hinzu kommen häufig Kosten für die notarielle Beglaubigung der Unterschrift auf dem Antrag oder für weitere notarielle Tätigkeiten.
Eine bloße Unterschriftsbeglaubigung ist meist günstiger als eine umfassende Beurkundung; welche Leistung gebraucht wird, bestimmt der Ablauf.
Bei einer Briefgrundschuld können Auslagen für zusätzliche Erklärungen oder ein Ersatzverfahren hinzukommen.
Wer mehrere Eintragungen löschen lassen möchte, sollte außerdem prüfen, ob jede Grundschuld gesondert behandelt und berechnet wird.
Der Notar kann vorab erläutern, welche Gebühren voraussichtlich entstehen und welche Unterlagen dafür erforderlich sind.
Ein Beispiel mit einem bestimmten Grundschuldbetrag lässt sich nicht ohne Weiteres auf andere Fälle übertragen.
Die Gebührenordnung arbeitet mit Wertstufen und festen Gebührensätzen; kleinere Änderungen des Betrags verändern die Rechnung nicht immer gleichmäßig.
Fragen Sie deshalb nach einer Kostenaufstellung, statt ausschließlich auf eine allgemeine Prozentangabe zu vertrauen.
Bei einer Immobilienfinanzierung können außerdem Kosten für die Abtretung, die Neubestellung einer Sicherheit oder die Bearbeitung durch die neue Bank anfallen.
Der Vergleich sollte daher alle Schritte umfassen und nicht nur den Betrag für die Löschung beim Grundbuchamt.
Vor einer Entscheidung lohnt sich eine transparente Gegenüberstellung von Löschung, Abtretung und dem Belassen der Grundschuld.
Voraussetzungen für die Grundschuldlöschung
Die erste praktische Voraussetzung ist gewöhnlich, dass die gesicherte Forderung vollständig erfüllt wurde oder der Gläubiger der Löschung anderweitig zustimmt.
Eine bezahlte Schlussrate allein führt jedoch nicht automatisch dazu, dass der Grundbucheintrag verschwindet.
Der Eigentümer benötigt regelmäßig eine Löschungsbewilligung des eingetragenen Gläubigers, beispielsweise der Bank.
Diese Erklärung muss die Anforderungen des Grundbuchrechts erfüllen und die betroffene Grundschuld eindeutig bezeichnen.
Ein einfacher Brief, eine E-Mail oder eine Bestätigung über die Darlehenstilgung reicht dafür normalerweise nicht aus.
Prüfen Sie die Angaben sorgfältig, insbesondere Grundbuchblatt, Betrag und laufende Nummer des Rechts.
Für die Eintragung der Löschung braucht es üblicherweise auch einen Antrag beim zuständigen Grundbuchamt.
Der Antrag kann grundsätzlich durch den Eigentümer oder eine hierzu berechtigte Person gestellt werden, muss aber formgerecht sein.
Die Unterschrift auf dem Antrag ist in der Regel öffentlich zu beglaubigen, häufig durch einen Notar.
Das Grundbuchamt prüft die erforderlichen Erklärungen und Nachweise, bevor es die Löschung vollzieht.
Je nach Sachverhalt können weitere Zustimmungen nötig sein, etwa wenn Rechte mehrerer Berechtigter betroffen sind.
Welche Beteiligten unterschreiben müssen, sollte anhand des konkreten Grundbucheintrags festgestellt werden.
Bei einer Briefgrundschuld kommt eine weitere Voraussetzung hinzu: Der Grundschuldbrief muss normalerweise dem Grundbuchamt vorgelegt werden.
Das Amt benötigt ihn, um sicherzustellen, dass das Recht korrekt behandelt wird und der Brief nicht weiter im Umlauf ist.
Ist das Dokument nicht auffindbar, sollten Eigentümer die Bank und einen Notar frühzeitig informieren.
Ein gerichtliches Verfahren zur Kraftloserklärung des Briefes kann notwendig sein und sich über längere Zeit erstrecken.
Auch bei einer Buchgrundschuld müssen die Erklärungen des Gläubigers in der vorgeschriebenen Form vorliegen.
Vor dem ersten Termin lohnt es sich daher, zu klären, welche Grundschuldart tatsächlich eingetragen ist.
Der rechtliche Prozess der Grundschuldlöschung
Tipps zur erfolgreichen Grundschuldlöschung
Beginnen Sie mit einer klaren Bestandsaufnahme: Welche Grundschuld ist eingetragen, welcher Gläubiger ist genannt und ist ein Brief vorhanden?
Ein aktueller Grundbuchauszug beantwortet viele Fragen und verhindert, dass Sie Unterlagen für das falsche Recht anfordern.
Sammeln Sie zugleich den Darlehensvertrag, frühere Korrespondenz und mögliche Abtretungsmitteilungen.
So lässt sich erkennen, ob die ursprüngliche Bank noch zuständig ist oder die Grundschuld inzwischen übertragen wurde.
Falls ein Kredit beendet wurde, fragen Sie gezielt nach einer Löschungsbewilligung und nicht nur nach einer Tilgungsbestätigung.
Eine präzise Anfrage spart Rückfragen und macht den nächsten Schritt planbarer.
Überlegen Sie vor dem Antrag, ob die Löschung tatsächlich zu Ihren Plänen passt.
Bei einem geplanten Verkauf ist sie häufig Teil der Abwicklung, während eine spätere Finanzierung eine stehen gelassene Sicherheit interessant machen kann.
Vergleichen Sie dabei auch eine mögliche Abtretung an einen neuen Kreditgeber mit der vollständigen Löschung.
Lassen Sie sich erklären, ob die alte Grundschuld noch verwendet werden kann und welche Bedingungen die beteiligten Banken stellen.
Eine Entscheidung sollte nicht allein auf dem Wunsch beruhen, das Grundbuch möglichst schnell von Einträgen zu bereinigen.
Berücksichtigen Sie ebenso die Kosten, den Zeitbedarf und die rechtlichen Folgen jeder Option.
Planen Sie einen ausreichenden Zeitpuffer ein, besonders wenn ein Notartermin oder ein Verkaufstermin bevorsteht.
Banken, Notare und Grundbuchämter benötigen Bearbeitungszeit; fehlende Dokumente können den Ablauf zusätzlich verzögern.
Fragen Sie die Bank früh, ob der Originalbrief vorliegt und wann sie die Bewilligung ausstellen kann.
Schicken Sie wichtige Dokumente nicht ungesichert im Original, sofern die empfangende Stelle keine bestimmte Versandart verlangt.
Fertigen Sie Kopien an, dokumentieren Sie die Übergabe und bewahren Sie Gebührenbescheide sowie Vollzugsnachweise auf.
Bei Unsicherheit ist eine kurze Rückfrage meist günstiger als eine fehlerhafte Einreichung mit späterer Korrektur.
Häufige Fehler bei der Grundschuldlöschung
Ein häufiger Irrtum besteht darin, eine Darlehenstilgung mit der Löschung der Grundschuld gleichzusetzen.
Die Bank kann den Kredit als erledigt bestätigen, während das Sicherungsrecht weiterhin im Grundbuch eingetragen bleibt.
Wer lediglich die Schlussabrechnung ablegt und nichts weiter veranlasst, erhält deshalb nicht automatisch einen bereinigten Grundbuchstand.
Das ist nicht immer problematisch, sollte aber eine bewusste Entscheidung sein.
Besonders bei einem späteren Verkauf kann der alte Eintrag dann zusätzliche Abstimmung erforderlich machen.
Prüfen Sie deshalb nach der Rückzahlung, ob Sie die Sicherheit behalten oder beseitigen möchten.
Ein weiterer Fehler ist, nur eine einfache Bestätigung der Bank einzureichen.
Für die Löschung gelten formelle Anforderungen; ein Schreiben, das lediglich die Rückzahlung quittiert, ersetzt die erforderliche Bewilligung häufig nicht.
Ebenso problematisch sind unvollständige Anträge, fehlende Beglaubigungen oder ungenaue Angaben zur betroffenen Grundschuld.
Das Grundbuchamt darf nicht allein aufgrund einer nachvollziehbaren Erklärung des Eigentümers löschen, wenn die notwendigen Nachweise fehlen.
Wer eine Zwischenverfügung erhält, sollte die Frist und die verlangten Ergänzungen sorgfältig beachten.
Bei unklaren Hinweisen kann der Notar erläutern, welche konkrete Nachbesserung erforderlich ist.
Auch die Briefgrundschuld wird oft unterschätzt, vor allem wenn die Finanzierung lange zurückliegt.
Eigentümer bemerken manchmal erst kurz vor einem Verkauf, dass der Grundschuldbrief nicht auffindbar ist.
Dann kann ein gerichtliches Aufgebotsverfahren erforderlich werden, anstatt den Antrag sofort abschließen zu können.
Ein weiterer Fehler ist, eine Grundschuld löschen zu lassen, obwohl sie für eine Anschlussfinanzierung noch nützlich sein könnte !
Eine Grundschuld ist ein im Grundbuch eingetragenes Recht, das einer Bank oder einem anderen Gläubiger zur Absicherung einer Forderung dient.
Sie wird häufig vereinbart, wenn ein Immobilienkauf oder ein Bauvorhaben über ein Darlehen finanziert wird.
Kann der Eigentümer seine Verpflichtungen nicht erfüllen, kann der Gläubiger unter bestimmten Voraussetzungen die Verwertung der Immobilie betreiben.
Die Grundschuld gehört damit zu den sogenannten Grundpfandrechten und schafft für den Kreditgeber eine zusätzliche Sicherheit.
Sie ist allerdings nicht dasselbe wie das Darlehen selbst: Das Darlehen begründet die persönliche Zahlungspflicht, die Grundschuld sichert sie dinglich ab.
Im Grundbuch stehen neben dem Betrag meist weitere Angaben, etwa zu Zinsen und Nebenleistungen.
Anders als eine Hypothek ist die Grundschuld nicht automatisch an eine bestimmte Forderung gebunden.
Sie bleibt grundsätzlich bestehen, selbst wenn das gesicherte Darlehen vollständig zurückgezahlt wurde.
Das kann für Eigentümer zunächst überraschend sein: Die Kreditverpflichtung ist erledigt, doch das Grundbuch weist weiterhin das Sicherungsrecht aus.
Oft handelt es sich um eine Sicherungsgrundschuld, deren Zweck zusätzlich in einer Vereinbarung zwischen Bank und Darlehensnehmer geregelt ist.
Die Grundschuld kann unter Umständen für eine spätere Finanzierung erneut verwendet oder an einen anderen Gläubiger übertragen werden.
Ob das sinnvoll ist, hängt von den konkreten Vereinbarungen, der Finanzierung und den Plänen für die Immobilie ab.
Im Grundbuch ist die Grundschuld in Abteilung III verzeichnet, in der auch andere Grundpfandrechte stehen können.
Wichtig ist, zwischen einer Buchgrundschuld und einer Briefgrundschuld zu unterscheiden.
Bei der Buchgrundschuld genügt grundsätzlich der Eintrag im Grundbuch; bei der Briefgrundschuld wird zusätzlich ein Grundschuldbrief erstellt.
Dieser Brief ist ein wichtiges Dokument und muss bei einer Übertragung oder Löschung häufig im Original vorgelegt werden.
Geht er verloren, lässt sich die Eintragung nicht einfach durch eine formlose Erklärung beseitigen.
Dann kann ein gerichtliches Aufgebotsverfahren notwendig werden, das zusätzliche Zeit und Kosten verursacht.
Warum ist die Grundschuldlöschung wichtig?
Eine Löschung macht das Grundbuch übersichtlicher und zeigt, dass ein bestimmtes Grundpfandrecht nicht länger eingetragen ist.
Das kann besonders relevant werden, wenn die Immobilie verkauft, verschenkt oder im Rahmen einer Erbschaft übertragen werden soll.
Kaufinteressenten und finanzierende Banken prüfen üblicherweise, welche Rechte in Abteilung III eingetragen sind.
Ein erledigter, aber noch sichtbarer Eintrag kann Fragen aufwerfen und die Vorbereitung eines Geschäfts verlängern.
Mit einer Löschung lässt sich klar dokumentieren, dass die frühere Sicherheit nicht mehr besteht.
Das schafft Transparenz, ersetzt aber nicht die Prüfung sämtlicher weiterer Belastungen im Grundbuch.
Trotzdem ist die Löschung nicht nach jeder Darlehenstilgung zwingend erforderlich.
Eine stehen gelassene Grundschuld ist nicht automatisch eine offene Forderung und bedeutet für sich genommen nicht, dass noch Kreditraten geschuldet werden.
Sie kann unter Umständen als Sicherheit für ein späteres Darlehen dienen, sodass eine erneute Eintragung vermieden werden könnte.
Allerdings muss eine Bank einer solchen Verwendung zustimmen, und die bestehenden Sicherungsvereinbarungen sind genau zu beachten.
Wer die Immobilie selbst weiter nutzt und keine neue Finanzierung plant, kann die Entscheidung daher in Ruhe abwägen.
Entscheidend sind der konkrete Zweck, mögliche Folgekosten und die Bereitschaft, das Recht im Grundbuch bestehen zu lassen.
Bei einem Verkauf wird häufig vereinbart, dass nicht mehr benötigte Belastungen vor oder im Zuge der Eigentumsumschreibung beseitigt werden.
Die beteiligten Banken und der Notar stimmen dann ab, welche Erklärungen nötig sind und wie der Kaufpreis verwendet wird.
Eine rechtzeitig beschaffte Löschungsbewilligung kann Verzögerungen kurz vor dem Beurkundungstermin oder beim Vollzug vermeiden.
Ist die Grundschuld noch für einen laufenden Kredit relevant, kann eine Löschung dagegen unpassend oder sogar unmöglich sein.
Auch bei einer Umschuldung sollte zuerst geklärt werden, ob die alte Sicherheit gelöscht oder an die neue Bank abgetreten wird.
So vermeiden Eigentümer unnötige Schritte und behalten die Kontrolle über die finanziellen Folgen.
Kosten der Grundschuldlöschung
Die Gesamtkosten setzen sich typischerweise aus Gebühren für das Grundbuchamt und gegebenenfalls aus Notarkosten zusammen.
Wie hoch sie ausfallen, hängt unter anderem vom eingetragenen Grundschuldbetrag, der Art des Rechts und dem erforderlichen Aufwand ab.
Die Gebühren richten sich nach dem Gerichts- und Notarkostengesetz, kurz GNotKG, und sind nicht frei verhandelbar.
Zusätzliche Ausgaben können entstehen, wenn Unterlagen fehlen, ein Grundschuldbrief gesucht werden muss oder eine besondere Vollmacht erforderlich ist.
Auch eine Umschuldung mit Abtretung kann andere Kostenfolgen haben als eine vollständige Löschung.
Pauschale Online-Beispiele bieten deshalb nur eine grobe Orientierung, keine verbindliche Berechnung für den Einzelfall.
Für die Löschung im Grundbuch fällt eine gerichtliche Gebühr an, deren Berechnung sich nach dem maßgeblichen Geschäftswert richtet.
Hinzu kommen häufig Kosten für die notarielle Beglaubigung der Unterschrift auf dem Antrag oder für weitere notarielle Tätigkeiten.
Eine bloße Unterschriftsbeglaubigung ist meist günstiger als eine umfassende Beurkundung; welche Leistung gebraucht wird, bestimmt der Ablauf.
Bei einer Briefgrundschuld können Auslagen für zusätzliche Erklärungen oder ein Ersatzverfahren hinzukommen.
Wer mehrere Eintragungen löschen lassen möchte, sollte außerdem prüfen, ob jede Grundschuld gesondert behandelt und berechnet wird.
Der Notar kann vorab erläutern, welche Gebühren voraussichtlich entstehen und welche Unterlagen dafür erforderlich sind.
Ein Beispiel mit einem bestimmten Grundschuldbetrag lässt sich nicht ohne Weiteres auf andere Fälle übertragen.
Die Gebührenordnung arbeitet mit Wertstufen und festen Gebührensätzen; kleinere Änderungen des Betrags verändern die Rechnung nicht immer gleichmäßig.
Fragen Sie deshalb nach einer Kostenaufstellung, statt ausschließlich auf eine allgemeine Prozentangabe zu vertrauen.
Bei einer Immobilienfinanzierung können außerdem Kosten für die Abtretung, die Neubestellung einer Sicherheit oder die Bearbeitung durch die neue Bank anfallen.
Der Vergleich sollte daher alle Schritte umfassen und nicht nur den Betrag für die Löschung beim Grundbuchamt.
Vor einer Entscheidung lohnt sich eine transparente Gegenüberstellung von Löschung, Abtretung und dem Belassen der Grundschuld.
Voraussetzungen für die Grundschuldlöschung
Die erste praktische Voraussetzung ist gewöhnlich, dass die gesicherte Forderung vollständig erfüllt wurde oder der Gläubiger der Löschung anderweitig zustimmt.
Eine bezahlte Schlussrate allein führt jedoch nicht automatisch dazu, dass der Grundbucheintrag verschwindet.
Der Eigentümer benötigt regelmäßig eine Löschungsbewilligung des eingetragenen Gläubigers, beispielsweise der Bank.
Diese Erklärung muss die Anforderungen des Grundbuchrechts erfüllen und die betroffene Grundschuld eindeutig bezeichnen.
Ein einfacher Brief, eine E-Mail oder eine Bestätigung über die Darlehenstilgung reicht dafür normalerweise nicht aus.
Prüfen Sie die Angaben sorgfältig, insbesondere Grundbuchblatt, Betrag und laufende Nummer des Rechts.
Für die Eintragung der Löschung braucht es üblicherweise auch einen Antrag beim zuständigen Grundbuchamt.
Der Antrag kann grundsätzlich durch den Eigentümer oder eine hierzu berechtigte Person gestellt werden, muss aber formgerecht sein.
Die Unterschrift auf dem Antrag ist in der Regel öffentlich zu beglaubigen, häufig durch einen Notar.
Das Grundbuchamt prüft die erforderlichen Erklärungen und Nachweise, bevor es die Löschung vollzieht.
Je nach Sachverhalt können weitere Zustimmungen nötig sein, etwa wenn Rechte mehrerer Berechtigter betroffen sind.
Welche Beteiligten unterschreiben müssen, sollte anhand des konkreten Grundbucheintrags festgestellt werden.
Bei einer Briefgrundschuld kommt eine weitere Voraussetzung hinzu: Der Grundschuldbrief muss normalerweise dem Grundbuchamt vorgelegt werden.
Das Amt benötigt ihn, um sicherzustellen, dass das Recht korrekt behandelt wird und der Brief nicht weiter im Umlauf ist.
Ist das Dokument nicht auffindbar, sollten Eigentümer die Bank und einen Notar frühzeitig informieren.
Ein gerichtliches Verfahren zur Kraftloserklärung des Briefes kann notwendig sein und sich über längere Zeit erstrecken.
Auch bei einer Buchgrundschuld müssen die Erklärungen des Gläubigers in der vorgeschriebenen Form vorliegen.
Vor dem ersten Termin lohnt es sich daher, zu klären, welche Grundschuldart tatsächlich eingetragen ist.
Der rechtliche Prozess der Grundschuldlöschung
Am Anfang steht die Prüfung des aktuellen Grundbuchauszugs.
Er zeigt, wer als Eigentümer eingetragen ist, welche Grundschuld gelöscht werden soll und wer als Berechtigter genannt wird.
Ein aktueller Auszug ist besonders hilfreich, wenn die Finanzierung schon länger zurückliegt oder die Immobilie den Eigentümer gewechselt hat.
Anschließend sollte der Eigentümer bei der Bank die Löschungsunterlagen anfordern und den Verwendungszweck eindeutig benennen.
Manche Kreditinstitute senden die Dokumente nach der vollständigen Rückzahlung automatisch zu, andere erst auf Nachfrage.
Bewahren Sie alle Schreiben auf und notieren Sie, wann die Unterlagen eingegangen sind.
Die Bank stellt, sofern die Voraussetzungen erfüllt sind, die Löschungsbewilligung aus.
Der Eigentümer sollte prüfen, ob die Erklärung das richtige Grundstück und genau das betroffene Grundpfandrecht nennt.
Bei einer Briefgrundschuld muss außerdem geklärt sein, wo sich der Originalbrief befindet und wie er übergeben wird.
Danach wird der Löschungsantrag vorbereitet und die erforderliche Unterschrift öffentlich beglaubigt.
Ein Notar kann die Unterlagen auf Wunsch an das Grundbuchamt weiterleiten und den Vollzug begleiten.
Wer selbst einreicht, trägt besondere Verantwortung dafür, dass Form, Zuständigkeit und Anlagen stimmen.
Das Grundbuchamt prüft den Antrag und die Nachweise, bevor es die Löschung einträgt.
Fehlen Unterlagen oder bestehen Unklarheiten, kann das Amt eine Zwischenverfügung erlassen und um Ergänzungen bitten.
Das verlängert den Ablauf und kann zusätzliche Arbeit verursachen, ist aber nicht automatisch eine endgültige Ablehnung.
Nach der Eintragung empfiehlt sich ein neuer Grundbuchauszug, mit dem sich der Vollzug kontrollieren lässt.
Bis dieser Nachweis vorliegt, sollten Eigentümer nicht allein aus dem Eingang einer Bankbestätigung auf die tatsächliche Löschung schließen.
Bei einem zeitkritischen Verkauf empfiehlt es sich, den Bearbeitungsstand frühzeitig mit Notar und Beteiligten abzustimmen.
Er zeigt, wer als Eigentümer eingetragen ist, welche Grundschuld gelöscht werden soll und wer als Berechtigter genannt wird.
Ein aktueller Auszug ist besonders hilfreich, wenn die Finanzierung schon länger zurückliegt oder die Immobilie den Eigentümer gewechselt hat.
Anschließend sollte der Eigentümer bei der Bank die Löschungsunterlagen anfordern und den Verwendungszweck eindeutig benennen.
Manche Kreditinstitute senden die Dokumente nach der vollständigen Rückzahlung automatisch zu, andere erst auf Nachfrage.
Bewahren Sie alle Schreiben auf und notieren Sie, wann die Unterlagen eingegangen sind.
Die Bank stellt, sofern die Voraussetzungen erfüllt sind, die Löschungsbewilligung aus.
Der Eigentümer sollte prüfen, ob die Erklärung das richtige Grundstück und genau das betroffene Grundpfandrecht nennt.
Bei einer Briefgrundschuld muss außerdem geklärt sein, wo sich der Originalbrief befindet und wie er übergeben wird.
Danach wird der Löschungsantrag vorbereitet und die erforderliche Unterschrift öffentlich beglaubigt.
Ein Notar kann die Unterlagen auf Wunsch an das Grundbuchamt weiterleiten und den Vollzug begleiten.
Wer selbst einreicht, trägt besondere Verantwortung dafür, dass Form, Zuständigkeit und Anlagen stimmen.
Das Grundbuchamt prüft den Antrag und die Nachweise, bevor es die Löschung einträgt.
Fehlen Unterlagen oder bestehen Unklarheiten, kann das Amt eine Zwischenverfügung erlassen und um Ergänzungen bitten.
Das verlängert den Ablauf und kann zusätzliche Arbeit verursachen, ist aber nicht automatisch eine endgültige Ablehnung.
Nach der Eintragung empfiehlt sich ein neuer Grundbuchauszug, mit dem sich der Vollzug kontrollieren lässt.
Bis dieser Nachweis vorliegt, sollten Eigentümer nicht allein aus dem Eingang einer Bankbestätigung auf die tatsächliche Löschung schließen.
Bei einem zeitkritischen Verkauf empfiehlt es sich, den Bearbeitungsstand frühzeitig mit Notar und Beteiligten abzustimmen.
Tipps zur erfolgreichen Grundschuldlöschung
Beginnen Sie mit einer klaren Bestandsaufnahme: Welche Grundschuld ist eingetragen, welcher Gläubiger ist genannt und ist ein Brief vorhanden?
Ein aktueller Grundbuchauszug beantwortet viele Fragen und verhindert, dass Sie Unterlagen für das falsche Recht anfordern.
Sammeln Sie zugleich den Darlehensvertrag, frühere Korrespondenz und mögliche Abtretungsmitteilungen.
So lässt sich erkennen, ob die ursprüngliche Bank noch zuständig ist oder die Grundschuld inzwischen übertragen wurde.
Falls ein Kredit beendet wurde, fragen Sie gezielt nach einer Löschungsbewilligung und nicht nur nach einer Tilgungsbestätigung.
Eine präzise Anfrage spart Rückfragen und macht den nächsten Schritt planbarer.
Überlegen Sie vor dem Antrag, ob die Löschung tatsächlich zu Ihren Plänen passt.
Bei einem geplanten Verkauf ist sie häufig Teil der Abwicklung, während eine spätere Finanzierung eine stehen gelassene Sicherheit interessant machen kann.
Vergleichen Sie dabei auch eine mögliche Abtretung an einen neuen Kreditgeber mit der vollständigen Löschung.
Lassen Sie sich erklären, ob die alte Grundschuld noch verwendet werden kann und welche Bedingungen die beteiligten Banken stellen.
Eine Entscheidung sollte nicht allein auf dem Wunsch beruhen, das Grundbuch möglichst schnell von Einträgen zu bereinigen.
Berücksichtigen Sie ebenso die Kosten, den Zeitbedarf und die rechtlichen Folgen jeder Option.
Planen Sie einen ausreichenden Zeitpuffer ein, besonders wenn ein Notartermin oder ein Verkaufstermin bevorsteht.
Banken, Notare und Grundbuchämter benötigen Bearbeitungszeit; fehlende Dokumente können den Ablauf zusätzlich verzögern.
Fragen Sie die Bank früh, ob der Originalbrief vorliegt und wann sie die Bewilligung ausstellen kann.
Schicken Sie wichtige Dokumente nicht ungesichert im Original, sofern die empfangende Stelle keine bestimmte Versandart verlangt.
Fertigen Sie Kopien an, dokumentieren Sie die Übergabe und bewahren Sie Gebührenbescheide sowie Vollzugsnachweise auf.
Bei Unsicherheit ist eine kurze Rückfrage meist günstiger als eine fehlerhafte Einreichung mit späterer Korrektur.
Häufige Fehler bei der Grundschuldlöschung
Ein häufiger Irrtum besteht darin, eine Darlehenstilgung mit der Löschung der Grundschuld gleichzusetzen.
Die Bank kann den Kredit als erledigt bestätigen, während das Sicherungsrecht weiterhin im Grundbuch eingetragen bleibt.
Wer lediglich die Schlussabrechnung ablegt und nichts weiter veranlasst, erhält deshalb nicht automatisch einen bereinigten Grundbuchstand.
Das ist nicht immer problematisch, sollte aber eine bewusste Entscheidung sein.
Besonders bei einem späteren Verkauf kann der alte Eintrag dann zusätzliche Abstimmung erforderlich machen.
Prüfen Sie deshalb nach der Rückzahlung, ob Sie die Sicherheit behalten oder beseitigen möchten.
Ein weiterer Fehler ist, nur eine einfache Bestätigung der Bank einzureichen.
Für die Löschung gelten formelle Anforderungen; ein Schreiben, das lediglich die Rückzahlung quittiert, ersetzt die erforderliche Bewilligung häufig nicht.
Ebenso problematisch sind unvollständige Anträge, fehlende Beglaubigungen oder ungenaue Angaben zur betroffenen Grundschuld.
Das Grundbuchamt darf nicht allein aufgrund einer nachvollziehbaren Erklärung des Eigentümers löschen, wenn die notwendigen Nachweise fehlen.
Wer eine Zwischenverfügung erhält, sollte die Frist und die verlangten Ergänzungen sorgfältig beachten.
Bei unklaren Hinweisen kann der Notar erläutern, welche konkrete Nachbesserung erforderlich ist.
Auch die Briefgrundschuld wird oft unterschätzt, vor allem wenn die Finanzierung lange zurückliegt.
Eigentümer bemerken manchmal erst kurz vor einem Verkauf, dass der Grundschuldbrief nicht auffindbar ist.
Dann kann ein gerichtliches Aufgebotsverfahren erforderlich werden, anstatt den Antrag sofort abschließen zu können.
Ein weiterer Fehler ist, eine Grundschuld löschen zu lassen, obwohl sie für eine Anschlussfinanzierung noch nützlich sein könnte !
Autor: Redaktion von Lokale Gutachten | Tatsiana Redel - Unabhängige Fachbeiträge zu Immobilien, Gutachten, Immobilienrecht und Wertermittlung
Hier finden Sie Ihren lokalen Sachverständigen, Gutachter und Immobilienexperten
Gegründet wurde LG Lokale Gutachten UG im Jahre 2020 als E-Commerce Plattform lokaler und unabhängiger Sachverständigen für Immobilienbewertung, Bausachverständigen, Ingenieuren und Immobilienexperten. Wir wollen durch unseren besonderen Netzwerk-Charakter und über unsere Experten ein breites Spektrum an regionalen Dienstleistungen anbieten, um dadurch individuell auf Ihre Wünsche und Bedürfnisse eingehen zu können.
Unsere Partner sind alle erfolgreich seit mehreren Jahren in der Immobilienbranche tätig und haben genaue Kenntnisse des lokalen Marktes.
Unsere Partner sind alle erfolgreich seit mehreren Jahren in der Immobilienbranche tätig und haben genaue Kenntnisse des lokalen Marktes.
LG Lokale Gutachten UG legt ganz besonderen Wert darauf, dass unsere Partner, rechtlich immer auf dem aktuellsten Stand sind. Unsere zertifizierten Partner haben die Auflagen sich mind. 18-20 Stunden im Jahr regelmäßig durch Schulungen und Seminare weiterzubilden. Weiterhin müssen unsere Partner jährlich Ihre Berufshaftpflichtversicherung erneuern, um in unserem Netzwerk weiterhin tätig zu sein.
Das bedeutet für Sie: umfassenden, professionellen und hochwertigen Service durch unsere zertifizierten Partner aus dem Netzwerk !
Das bedeutet für Sie: umfassenden, professionellen und hochwertigen Service durch unsere zertifizierten Partner aus dem Netzwerk !
Unser Experten Netzwerk - engagiert für Sie und Ihre Immobilie !
Wir bringen Ihnen - mit fundierten Analysen, professionellen Wertermittlungen sowie Verkehrswert-gutachten - Sicherheit und Expertise rund um Ihre Immobilie, welche für Sie als Käufer und/oder Verkäufer gleichsam wichtig sind. Sollten Sie Mängel, Schäden oder gar Schimmel vermuten, oder Sie möchten sich hinsichtlich geplanten Modernisierungen erkundigen, lassen Sie am besten unsere Experten an Ihre Immobilie. Sie werden überrascht sein.
Profitieren Sie weiterhin von unserer professionellen Beratung, unserem Sachverstand, von der lokalen Praxiserfahrung sowie unseren umfassenden rechtlichen Kenntnissen unserer Partner.
Profitieren Sie weiterhin von unserer professionellen Beratung, unserem Sachverstand, von der lokalen Praxiserfahrung sowie unseren umfassenden rechtlichen Kenntnissen unserer Partner.
Sie haben Fragen? Kostenlose Erstberatung unter 07222 / 50 20 995
KONTAKTAUFNAHME an Werktagen INNERHALB VON 24 STUNDEN !