

BLOG: Rendite bei Immobilien
Rendite bei Immobilien: Definition, Berechnung und Tipps
Entdecken Sie, wie Sie die Rendite bei Immobilien verstehen, berechnen und steigern können. Tipps und Tricks warten auf Sie, um klüger zu investieren!
Das digitale Netzwerk aus regionalen Sachverständigen für Immobilienbewertung, Bausachverständige und Ingenieuren, tätig für Sie in den folgenden Regionen:
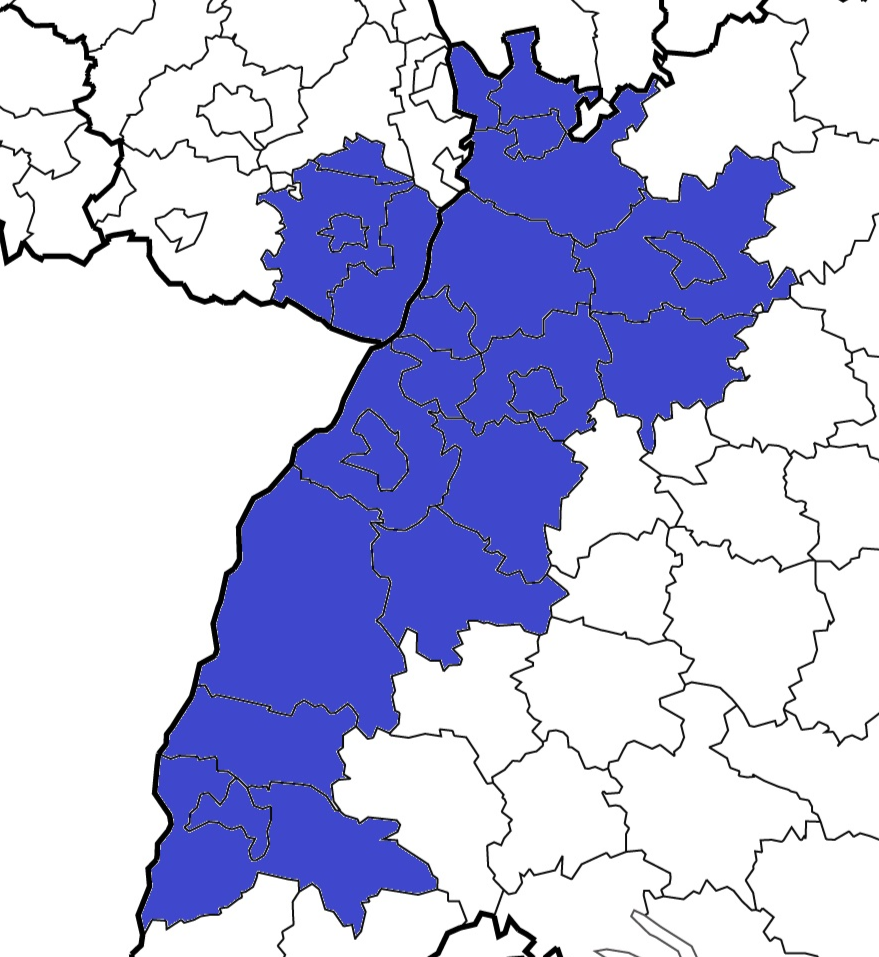
Achern, Offenburg, Kehl, Lahr, Freiburg, Baden-Baden, Sinzheim, Bühl, Rastatt, Au, Durmersheim, Rheinstetten, Gaggenau, Gernsbach, Forbach, Karlsruhe, Durlach, Weingarten, Ettlingen, Karlsbad, Waldbronn, Bruchsal, Bretten, Pfinztal, Pforzheim, Pfinztal-Söllingen, Mühlacker, Vaihingen, Ludwigsburg, Stuttgart, Heilbronn, Rust, Esslingen, Ettenheim, Emmendingen, Wörth am Rhein, Kandel, Landau, Neustadt an der Weinstraße, Speyer, Germersheim, Walldorf, Philippsburg, Hockenheim, Schwetzingen, Brühl, Sinsheim, Weinheim, Mannheim, Ludwigshafen, Heidelberg
Sie haben Fragen? Kostenlose Erstberatung unter 07222 / 50 20 995
KONTAKTAUFNAHME an Werktagen INNERHALB VON 24 STUNDEN !
Was ist die Rendite bei Immobilien?
Entdecken Sie, wie Sie die Rendite bei Immobilien verstehen, berechnen und steigern können: Sie ist eine wichtige Kennzahl, wenn Sie klüger investieren und unterschiedliche Angebote miteinander vergleichen möchten. Vereinfacht gesagt beschreibt die Rendite, welches Verhältnis zwischen dem eingesetzten Kapital und dem daraus erzielten Ertrag besteht. Bei einer vermieteten Wohnung gehören dazu vor allem die Mieteinnahmen, während beim Verkauf auch die Wertentwicklung eine Rolle spielen kann. Die Kennzahl klingt eindeutig, doch je nachdem, welche Kosten und Erträge berücksichtigt werden, fällt das Ergebnis unterschiedlich aus. Deshalb sollte jede Renditeangabe zusammen mit ihrer Berechnung betrachtet werden. Eine hohe Rendite bedeutet nicht automatisch, dass eine Immobilie eine gute Investition ist. Vielleicht ist die Lage wenig gefragt, das Gebäude sanierungsbedürftig oder die erwartete Miete nur schwer durchsetzbar. Umgekehrt kann ein Objekt mit einer zunächst bescheiden wirkenden Rendite langfristig attraktiv sein, wenn es geringe laufende Kosten, stabile Mietverhältnisse und gute Entwicklungsaussichten bietet. Auch persönliche Ziele sind entscheidend: Wer regelmäßige Einnahmen sucht, beurteilt ein Angebot anders als jemand, der auf langfristigen Wertzuwachs setzt. Die Rendite ist daher ein Ausgangspunkt für die Prüfung, aber kein abschließendes Urteil.
Im allgemeinen Sprachgebrauch meint Immobilienrendite häufig den jährlichen Ertrag im Verhältnis zum Kaufpreis oder zum gesamten eingesetzten Kapital. Bei einer vermieteten Immobilie entsteht dieser Ertrag hauptsächlich aus Mieten, kann aber durch Kosten wie Verwaltung, Instandhaltung und Finanzierung geschmälert werden. Zusätzlich beeinflussen Kaufnebenkosten, Leerstand und spätere Investitionen das Ergebnis. Bei einem Verkauf kann der Erlös über dem ursprünglichen Aufwand liegen, doch dieser Gewinn wird erst nach Abzug aller relevanten Ausgaben sichtbar. Eine aussagekräftige Einschätzung unterscheidet deshalb zwischen laufender Rendite, Gesamtrendite und möglichen Risiken.
Die verschiedenen Arten der Immobilienrendite
Die Bruttomietrendite ist eine einfache Kennzahl für den ersten Überblick. Sie setzt die jährliche Nettokaltmiete ins Verhältnis zum Kaufpreis der Immobilie und wird üblicherweise als Prozentwert angegeben. Weil sie Kaufnebenkosten, laufende Ausgaben und Finanzierung nicht berücksichtigt, eignet sie sich vor allem dazu, ähnliche Objekte grob zu vergleichen. Gerade bei Onlineangeboten ist sie beliebt, da sich die benötigten Angaben schnell finden lassen. Als alleinige Entscheidungsgrundlage ist sie jedoch zu oberflächlich: Zwei Wohnungen mit gleicher Bruttomietrendite können nach Abzug ihrer Kosten sehr unterschiedliche Ergebnisse liefern.
Die Nettomietrendite geht einen Schritt weiter und berücksichtigt bestimmte Ausgaben, die beim Erwerb und beim laufenden Betrieb entstehen. Dazu können beispielsweise Grunderwerbsteuer, Notar- und Grundbuchkosten, Maklergebühren sowie nicht umlagefähige Bewirtschaftungskosten zählen. Je nachdem, welche Positionen einbezogen werden, ist der Begriff allerdings nicht immer einheitlich definiert. Deshalb sollten Sie beim Vergleich prüfen, welche Kosten in einer angegebenen Nettorendite tatsächlich enthalten sind. Eine sorgfältige Berechnung macht transparenter, welcher Anteil der Mieteinnahmen nach typischen Belastungen übrig bleibt, bevor Steuern und Finanzierung betrachtet werden.
Weitere Perspektiven bieten die Eigenkapitalrendite und die Gesamtrendite. Die Eigenkapitalrendite setzt den Ertrag ins Verhältnis zu dem Kapital, das Sie selbst eingebracht haben; ein Darlehen kann diesen Wert rechnerisch erhöhen, aber ebenso das Risiko steigern. Die Gesamtrendite betrachtet zusätzlich zur laufenden Einnahme mögliche Wertveränderungen und gegebenenfalls den Verkaufserlös. Auch eine Rendite nach Steuern kann für die persönliche Planung wichtig sein, weil die steuerliche Behandlung das tatsächlich verfügbare Ergebnis beeinflusst. Diese Kennzahlen beantworten unterschiedliche Fragen und sollten nicht miteinander verwechselt werden: Entscheidend ist, welche Perspektive zu Ihrem Anlageziel passt.
Warum ist die Rendite wichtig für Immobilieninvestoren?
Für Anleger schafft die Rendite eine gemeinsame Vergleichsbasis. Sie können damit beispielsweise eine Eigentumswohnung, ein Mehrfamilienhaus oder eine andere Kapitalanlage gegenüberstellen und prüfen, welches Objekt im Verhältnis zum erforderlichen Einsatz mehr laufenden Ertrag erwarten lässt. Auch ein Vergleich mit alternativen Anlagen kann sinnvoll sein, sofern Sie deren Risiken, Liquidität und steuerliche Behandlung ebenfalls berücksichtigen. Eine Prozentzahl allein macht solche Anlageformen nicht gleichwertig, hilft aber dabei, die Größenordnung der erwarteten Einnahmen einzuordnen. So lässt sich vermeiden, sich ausschließlich von einem attraktiven Angebotspreis oder einer überzeugenden Präsentation leiten zu lassen. Die Kennzahl unterstützt außerdem die Finanzierungs- und Liquiditätsplanung. Wer weiß, welche Mieteinnahmen nach typischen Kosten verbleiben könnten, kann besser beurteilen, ob das Objekt seine laufenden Verpflichtungen voraussichtlich mitträgt. Das ist besonders wichtig, wenn ein Darlehen aufgenommen wird und Zins- sowie Tilgungszahlungen regelmäßig anfallen. Allerdings ist die Rendite nicht dasselbe wie der monatliche Cashflow: Tilgung verändert die Liquidität, baut aber zugleich Schulden ab und damit Vermögen auf. Ein Objekt kann auf dem Papier eine ordentliche Rendite zeigen und trotzdem zeitweise einen zusätzlichen Geldbedarf verursachen.
Zudem hilft eine realistische Renditeanalyse dabei, Erwartungen zu überprüfen und Preisverhandlungen vorzubereiten. Wenn der Kaufpreis hoch, die erzielbare Miete begrenzt oder der Sanierungsbedarf erheblich ist, können Sie diese Punkte in die Kalkulation aufnehmen und gezielt nachfragen. Renditeberechnungen erleichtern auch die Auswahl von Kriterien, etwa einer Mindestverzinsung oder einer maximal tragbaren monatlichen Zuzahlung. Solche Grenzen sollten nicht blind angewendet werden, denn Lage, Objektzustand und persönliche Strategie unterscheiden sich. Sie bieten aber eine sachliche Orientierung und machen es leichter, ein Angebot abzulehnen, wenn es die eigenen Anforderungen nicht erfüllt.
Berechnung der Immobilienrendite: Eine Schritt-für-Schritt-Anleitung
Beginnen Sie mit der jährlichen Nettokaltmiete, also der vereinbarten Kaltmiete ohne umlagefähige Betriebskosten. Falls die Wohnung nicht ganzjährig vermietet war, verwenden Sie nicht automatisch die theoretisch mögliche Jahresmiete, sondern berücksichtigen Sie Leerstand und Zahlungsausfälle realistisch. Für einen ersten Überblick lässt sich die Bruttomietrendite nach folgender Formel berechnen: jährliche Nettokaltmiete geteilt durch Kaufpreis, multipliziert mit 100. Kostet eine Wohnung beispielsweise 300.000 Euro und erzielt sie 12.000 Euro Nettokaltmiete im Jahr, ergibt sich eine Bruttomietrendite von 4 Prozent. Dieses Resultat ist ein Startpunkt, kein vollständiges Anlageurteil.
Im nächsten Schritt ermitteln Sie die tatsächlichen Anschaffungskosten. Neben dem Kaufpreis können Grunderwerbsteuer, Notar- und Grundbuchgebühren sowie eine Maklerprovision anfallen; ihre Höhe hängt unter anderem vom Bundesland und vom konkreten Vertrag ab. Nehmen Sie außerdem notwendige Anfangsinvestitionen auf, etwa für eine Heizung, ein Bad oder die Beseitigung festgestellter Mängel. Addieren Sie die relevanten Beträge und teilen Sie die jährliche Nettokaltmiete durch diese Gesamtsumme, um eine aussagekräftigere Ausgangsgröße zu erhalten. Notieren Sie, welche Positionen Sie einbezogen haben, damit Sie später Angebote nach derselben Methode vergleichen können. Anschließend schätzen Sie die jährlichen Kosten und ziehen sie von den Einnahmen ab. Dazu können nicht umlagefähige Teile des Hausgelds, Verwaltung, Instandhaltung, Versicherungen und ein angemessener Ansatz für Leerstand gehören. Die so ermittelte jährliche Netto-Mieteinnahme setzen Sie ins Verhältnis zu den Gesamtkosten des Erwerbs. Bei Finanzierung ergänzen Sie eine separate Cashflow-Rechnung, in der Zinsen, Tilgung und verfügbare Liquidität nachvollziehbar dargestellt werden. Beispielsweise bedeutet eine positive Nettorendite nicht automatisch, dass nach der monatlichen Darlehensrate Geld übrig bleibt. Prüfen Sie daher sowohl die Ertragskennzahl als auch die Zahlungsströme.
Für eine belastbare Beurteilung testen Sie unterschiedliche Szenarien. Berechnen Sie etwa, wie das Ergebnis ausfällt, wenn die Miete niedriger ist als erwartet, die Wohnung mehrere Wochen leer steht oder eine größere Reparatur anfällt. Halten Sie daneben einen optimistischen, einen realistischen und einen vorsichtigen Fall fest, statt alle Annahmen in eine einzige Zahl zu pressen. Für die Gesamtrendite über einen längeren Zeitraum berücksichtigen Sie zusätzlich mögliche Mietanpassungen, Wertentwicklung, Verkaufsaufwand und Steuern, ohne künftige Preissteigerungen als sicher vorauszusetzen. Je transparenter die Annahmen, desto besser können Sie erkennen, worauf das Ergebnis empfindlich reagiert.
Einflussfaktoren auf die Rendite von Immobilien
Die Lage beeinflusst sowohl die erreichbare Miete als auch die Wahrscheinlichkeit, eine passende Mieterschaft zu finden. Arbeitsplätze, Verkehrsanbindung, Schulen, Einkaufsmöglichkeiten und Freizeitangebote können die Nachfrage stärken. Zugleich unterscheiden sich Mietniveau und Kaufpreise oft erheblich zwischen Regionen und sogar zwischen benachbarten Stadtteilen. Ein günstiger Kaufpreis in einer strukturschwachen Gegend kann durch lange Leerstandszeiten oder schwache Mietentwicklung relativiert werden. In einer gefragten Lage sind die Einnahmen möglicherweise stabiler, während ein hoher Einstiegspreis die Rendite drückt. Entscheidend ist daher das Zusammenspiel von Kaufpreis, Miete und lokaler Nachfrage. Auch Zustand, Alter und Ausstattung bestimmen die Ertragsseite und die Ausgaben. Ein gepflegtes Objekt kann zunächst weniger Reparaturen erfordern, doch auch dort sind Rücklagen für künftige Arbeiten erforderlich. Bei älteren Gebäuden sollten Sie Heizung, Dach, Leitungen, Fenster und Fassade besonders genau prüfen lassen. Energetische Anforderungen und der Zustand gemeinschaftlicher Gebäudeteile können zusätzliche Investitionen nach sich ziehen. Eine moderne Ausstattung kann die Vermietbarkeit verbessern, garantiert aber nicht, dass die höheren Bau- oder Renovierungskosten durch entsprechend höhere Mieten ausgeglichen werden. Eine fachkundige Prüfung hilft, verborgene Risiken vor dem Kauf zu erkennen.
Zu den weiteren Einflussgrößen gehören Mietvertrag, Finanzierung, Betriebskosten und gesetzliche Rahmenbedingungen. Die tatsächlich erzielbare Miete hängt von Nachfrage, Ausstattung, örtlicher Vergleichsmiete und den jeweils geltenden Vorschriften ab. Steigende Zinsen können eine Anschlussfinanzierung verteuern, während ein längerer Zinsbindungszeitraum mehr Planungssicherheit bietet. Instandhaltungskosten schwanken, und einzelne Maßnahmen können den Jahresertrag stark verändern. Außerdem ist nicht jede Betriebskostenposition auf Mietende umlegbar. Eine gute Kalkulation trennt daher verlässliche Einnahmen von unsicheren Erwartungen und berücksichtigt sowohl objektbezogene als auch finanzielle und rechtliche Faktoren.
Tipps zur Maximierung der Immobilienrendite
Der erste Hebel ist häufig ein sorgfältig verhandelter Kaufpreis. Prüfen Sie vergleichbare Verkäufe, die erzielbaren Mieten und den tatsächlichen Instandhaltungsbedarf, statt sich allein auf den Angebotspreis oder eine behauptete Rendite zu verlassen. Ein unabhängiges Gutachten oder die Einschätzung qualifizierter Fachleute kann besonders bei komplexen Gebäuden sinnvoll sein. Wenn Mängel vorhanden sind, kalkulieren Sie die Kosten ihrer Beseitigung möglichst konkret und nutzen Sie nachvollziehbare Befunde als Grundlage für Verhandlungen. Ein günstiger Einkauf verbessert die Ausgangslage, doch ein Preisnachlass ist nur dann vorteilhaft, wenn das Objekt langfristig zu Ihrer Strategie passt.
Auf der Einnahmenseite lohnt es sich, die Vermietung professionell und rechtssicher zu organisieren. Eine passende Zielgruppe, eine gute Präsentation und eine sorgfältige Auswahl von Mietinteressenten können Leerstand und Zahlungsausfälle reduzieren. Prüfen Sie regelmäßig, ob die vereinbarte Miete im rechtlich zulässigen Rahmen noch zur Marktentwicklung passt, und reagieren Sie bei Mieterwechseln rechtzeitig auf erforderliche Arbeiten. Verbesserungen wie ein praktischer Grundriss, ein zuverlässiger Internetanschluss oder gepflegte Außenbereiche können die Attraktivität erhöhen. Investitionen sollten sich jedoch rechnen: Nicht jede hochwertige Ausstattung lässt sich durch höhere Miete oder kürzere Leerstandszeiten finanzieren.
Auch ein wirksames Kostenmanagement kann den Nettoertrag verbessern. Vergleichen Sie Versicherungs- und Verwaltungsangebote, kontrollieren Sie Abrechnungen und planen Sie Wartung, bevor kleine Mängel zu größeren Schäden werden. Energetische Modernisierungen können den Verbrauch reduzieren und die Vermietbarkeit stärken, sind aber vorab hinsichtlich Kosten, Förderung, rechtlichen Vorgaben und möglicher Mietwirkungen zu prüfen. Halten Sie eine angemessene Instandhaltungsreserve bereit, statt den gesamten Überschuss als frei verfügbares Einkommen zu behandeln. Ebenso wichtig ist die passende Finanzierung: Vergleichen Sie Zins, Laufzeit, Tilgung und Sondertilgungsmöglichkeiten und bewerten Sie Angebote anhand Ihrer Liquidität, nicht nur anhand der niedrigsten Anfangsrate.
Renditevergleich: Neubau vs. Bestandsimmobilien
Neubauten bieten häufig einen modernen technischen Standard, zeitgemäße Grundrisse und zunächst geringeren Reparaturbedarf. Das kann den Verwaltungsaufwand reduzieren und die Nachfrage bei Mietinteressenten unterstützen. Gleichzeitig liegen Kaufpreise pro Quadratmeter oft höher, und die Rendite auf den eingesetzten Betrag kann dadurch niedriger ausfallen als bei einem günstig erworbenen Bestandsobjekt. Auch vermeintlich geringe Instandhaltungskosten sind nicht gleich null: Gemeinschaftseigentum, technische Anlagen und Ausstattung müssen langfristig gewartet werden. Bei Neubauprojekten sollten Sie außerdem Bauqualität, Fertigstellung, Gewährleistung und die finanzielle Stabilität der beteiligten Unternehmen prüfen.
Bestandsimmobilien können durch einen niedrigeren Kaufpreis oder eine bereits etablierte Mietstruktur attraktiv sein. In gefragten Lagen lassen sich manchmal Objekte finden, deren Ertrag im Verhältnis zum Erwerbspreis interessant erscheint. Dafür steigt das Risiko, dass Reparaturen, Modernisierung oder energetische Maßnahmen bald zusätzliche Ausgaben verursachen. Auch bestehende Mietverträge können die kurzfristige Anpassung der Einnahmen begrenzen. Vor dem Kauf sind deshalb Unterlagen wie Protokolle der Eigentümerversammlungen, Rücklagenstand, Energieausweis, Mietverträge und Nachweise früherer Arbeiten sorgfältig zu prüfen. Ein günstiges Bestandsobjekt ist nur dann wirklich günstig, wenn absehbare Verpflichtungen eingerechnet werden.
Ein sinnvoller Vergleich betrachtet nicht allein die Anfangsrendite, sondern auch den erforderlichen Aufwand, die Finanzierung und den Planungshorizont. Bei einem Neubau können höhere Anschaffungskosten durch geringere Anfangsreparaturen teilweise ausgeglichen werden; bei einem Bestand kann ein niedrigerer Einstiegspreis durch umfangreiche Modernisierung relativiert werden. Rechnen Sie für beide Varianten mit denselben Annahmen zu Leerstand, Kosten und Finanzierung. Berücksichtigen Sie außerdem, wie viel Zeit Sie selbst in Verwaltung und Sanierung investieren möchten. Für manche Anleger ist ein Objekt mit etwas niedrigerem rechnerischem Ertrag, aber weniger Unsicherheit die bessere Wahl als eine vermeintliche Renditechance mit schwer kalkulierbarem Aufwand.
Steuervorteile und Abzüge bei Immobilienrenditen
Bei vermieteten Immobilien können bestimmte Aufwendungen steuerlich relevant sein. Dazu zählen je nach Einzelfall beispielsweise Finanzierungskosten, Verwaltungsausgaben, Versicherungen und Erhaltungsaufwendungen. Auch die Gebäudeabschreibung kann bei der steuerlichen Ermittlung der Einkünfte eine Rolle spielen; Grund und Boden ist grundsätzlich nicht abschreibbar. Die konkrete Behandlung hängt von den geltenden Vorschriften, der Nutzung, dem Zeitpunkt des Erwerbs und der Art der Ausgaben ab. Steuerliche Abzüge verringern nicht automatisch die tatsächlichen Kosten, sondern können das zu versteuernde Ergebnis beeinflussen. Daher sollten Sie Steuerersparnis und wirtschaftlichen Ertrag getrennt betrachten.
Wichtig ist die Unterscheidung zwischen Erhaltungsaufwand und anschaffungsnahen beziehungsweise nachträglichen Herstellungskosten. Je nachdem, wie eine Maßnahme einzuordnen ist, kann sie sofort oder verteilt über mehrere Jahre steuerlich berücksichtigt werden. Für bestimmte Modernisierungen gelten besondere Regeln, und auch die Abgrenzung zwischen Reparatur und wesentlicher Verbesserung kann komplex sein. Bewahren Sie Rechnungen, Verträge und Zahlungsnachweise geordnet auf und dokumentieren Sie, wann und warum Arbeiten durchgeführt wurden. Da fehlerhafte Einordnungen zu späteren Korrekturen führen können, ist bei größeren Vorhaben eine Beratung durch eine Steuerfachperson sinnvoll, bevor die Arbeiten beginnen.
Auch ein späterer Verkauf kann steuerliche Folgen haben. Für privat gehaltene Immobilien können unter bestimmten Voraussetzungen Fristen und Nutzungsregeln maßgeblich sein; die konkrete Situation hängt unter anderem davon ab, ob die Immobilie vermietet oder selbst genutzt wurde und wie der Verkauf erfolgt. Bei gewerblichem Grundstückshandel gelten andere Überlegungen als bei einer privaten Kapitalanlage.
Entdecken Sie, wie Sie die Rendite bei Immobilien verstehen, berechnen und steigern können: Sie ist eine wichtige Kennzahl, wenn Sie klüger investieren und unterschiedliche Angebote miteinander vergleichen möchten. Vereinfacht gesagt beschreibt die Rendite, welches Verhältnis zwischen dem eingesetzten Kapital und dem daraus erzielten Ertrag besteht. Bei einer vermieteten Wohnung gehören dazu vor allem die Mieteinnahmen, während beim Verkauf auch die Wertentwicklung eine Rolle spielen kann. Die Kennzahl klingt eindeutig, doch je nachdem, welche Kosten und Erträge berücksichtigt werden, fällt das Ergebnis unterschiedlich aus. Deshalb sollte jede Renditeangabe zusammen mit ihrer Berechnung betrachtet werden. Eine hohe Rendite bedeutet nicht automatisch, dass eine Immobilie eine gute Investition ist. Vielleicht ist die Lage wenig gefragt, das Gebäude sanierungsbedürftig oder die erwartete Miete nur schwer durchsetzbar. Umgekehrt kann ein Objekt mit einer zunächst bescheiden wirkenden Rendite langfristig attraktiv sein, wenn es geringe laufende Kosten, stabile Mietverhältnisse und gute Entwicklungsaussichten bietet. Auch persönliche Ziele sind entscheidend: Wer regelmäßige Einnahmen sucht, beurteilt ein Angebot anders als jemand, der auf langfristigen Wertzuwachs setzt. Die Rendite ist daher ein Ausgangspunkt für die Prüfung, aber kein abschließendes Urteil.
Im allgemeinen Sprachgebrauch meint Immobilienrendite häufig den jährlichen Ertrag im Verhältnis zum Kaufpreis oder zum gesamten eingesetzten Kapital. Bei einer vermieteten Immobilie entsteht dieser Ertrag hauptsächlich aus Mieten, kann aber durch Kosten wie Verwaltung, Instandhaltung und Finanzierung geschmälert werden. Zusätzlich beeinflussen Kaufnebenkosten, Leerstand und spätere Investitionen das Ergebnis. Bei einem Verkauf kann der Erlös über dem ursprünglichen Aufwand liegen, doch dieser Gewinn wird erst nach Abzug aller relevanten Ausgaben sichtbar. Eine aussagekräftige Einschätzung unterscheidet deshalb zwischen laufender Rendite, Gesamtrendite und möglichen Risiken.
Die verschiedenen Arten der Immobilienrendite
Die Bruttomietrendite ist eine einfache Kennzahl für den ersten Überblick. Sie setzt die jährliche Nettokaltmiete ins Verhältnis zum Kaufpreis der Immobilie und wird üblicherweise als Prozentwert angegeben. Weil sie Kaufnebenkosten, laufende Ausgaben und Finanzierung nicht berücksichtigt, eignet sie sich vor allem dazu, ähnliche Objekte grob zu vergleichen. Gerade bei Onlineangeboten ist sie beliebt, da sich die benötigten Angaben schnell finden lassen. Als alleinige Entscheidungsgrundlage ist sie jedoch zu oberflächlich: Zwei Wohnungen mit gleicher Bruttomietrendite können nach Abzug ihrer Kosten sehr unterschiedliche Ergebnisse liefern.
Die Nettomietrendite geht einen Schritt weiter und berücksichtigt bestimmte Ausgaben, die beim Erwerb und beim laufenden Betrieb entstehen. Dazu können beispielsweise Grunderwerbsteuer, Notar- und Grundbuchkosten, Maklergebühren sowie nicht umlagefähige Bewirtschaftungskosten zählen. Je nachdem, welche Positionen einbezogen werden, ist der Begriff allerdings nicht immer einheitlich definiert. Deshalb sollten Sie beim Vergleich prüfen, welche Kosten in einer angegebenen Nettorendite tatsächlich enthalten sind. Eine sorgfältige Berechnung macht transparenter, welcher Anteil der Mieteinnahmen nach typischen Belastungen übrig bleibt, bevor Steuern und Finanzierung betrachtet werden.
Weitere Perspektiven bieten die Eigenkapitalrendite und die Gesamtrendite. Die Eigenkapitalrendite setzt den Ertrag ins Verhältnis zu dem Kapital, das Sie selbst eingebracht haben; ein Darlehen kann diesen Wert rechnerisch erhöhen, aber ebenso das Risiko steigern. Die Gesamtrendite betrachtet zusätzlich zur laufenden Einnahme mögliche Wertveränderungen und gegebenenfalls den Verkaufserlös. Auch eine Rendite nach Steuern kann für die persönliche Planung wichtig sein, weil die steuerliche Behandlung das tatsächlich verfügbare Ergebnis beeinflusst. Diese Kennzahlen beantworten unterschiedliche Fragen und sollten nicht miteinander verwechselt werden: Entscheidend ist, welche Perspektive zu Ihrem Anlageziel passt.
Warum ist die Rendite wichtig für Immobilieninvestoren?
Für Anleger schafft die Rendite eine gemeinsame Vergleichsbasis. Sie können damit beispielsweise eine Eigentumswohnung, ein Mehrfamilienhaus oder eine andere Kapitalanlage gegenüberstellen und prüfen, welches Objekt im Verhältnis zum erforderlichen Einsatz mehr laufenden Ertrag erwarten lässt. Auch ein Vergleich mit alternativen Anlagen kann sinnvoll sein, sofern Sie deren Risiken, Liquidität und steuerliche Behandlung ebenfalls berücksichtigen. Eine Prozentzahl allein macht solche Anlageformen nicht gleichwertig, hilft aber dabei, die Größenordnung der erwarteten Einnahmen einzuordnen. So lässt sich vermeiden, sich ausschließlich von einem attraktiven Angebotspreis oder einer überzeugenden Präsentation leiten zu lassen. Die Kennzahl unterstützt außerdem die Finanzierungs- und Liquiditätsplanung. Wer weiß, welche Mieteinnahmen nach typischen Kosten verbleiben könnten, kann besser beurteilen, ob das Objekt seine laufenden Verpflichtungen voraussichtlich mitträgt. Das ist besonders wichtig, wenn ein Darlehen aufgenommen wird und Zins- sowie Tilgungszahlungen regelmäßig anfallen. Allerdings ist die Rendite nicht dasselbe wie der monatliche Cashflow: Tilgung verändert die Liquidität, baut aber zugleich Schulden ab und damit Vermögen auf. Ein Objekt kann auf dem Papier eine ordentliche Rendite zeigen und trotzdem zeitweise einen zusätzlichen Geldbedarf verursachen.
Zudem hilft eine realistische Renditeanalyse dabei, Erwartungen zu überprüfen und Preisverhandlungen vorzubereiten. Wenn der Kaufpreis hoch, die erzielbare Miete begrenzt oder der Sanierungsbedarf erheblich ist, können Sie diese Punkte in die Kalkulation aufnehmen und gezielt nachfragen. Renditeberechnungen erleichtern auch die Auswahl von Kriterien, etwa einer Mindestverzinsung oder einer maximal tragbaren monatlichen Zuzahlung. Solche Grenzen sollten nicht blind angewendet werden, denn Lage, Objektzustand und persönliche Strategie unterscheiden sich. Sie bieten aber eine sachliche Orientierung und machen es leichter, ein Angebot abzulehnen, wenn es die eigenen Anforderungen nicht erfüllt.
Berechnung der Immobilienrendite: Eine Schritt-für-Schritt-Anleitung
Beginnen Sie mit der jährlichen Nettokaltmiete, also der vereinbarten Kaltmiete ohne umlagefähige Betriebskosten. Falls die Wohnung nicht ganzjährig vermietet war, verwenden Sie nicht automatisch die theoretisch mögliche Jahresmiete, sondern berücksichtigen Sie Leerstand und Zahlungsausfälle realistisch. Für einen ersten Überblick lässt sich die Bruttomietrendite nach folgender Formel berechnen: jährliche Nettokaltmiete geteilt durch Kaufpreis, multipliziert mit 100. Kostet eine Wohnung beispielsweise 300.000 Euro und erzielt sie 12.000 Euro Nettokaltmiete im Jahr, ergibt sich eine Bruttomietrendite von 4 Prozent. Dieses Resultat ist ein Startpunkt, kein vollständiges Anlageurteil.
Im nächsten Schritt ermitteln Sie die tatsächlichen Anschaffungskosten. Neben dem Kaufpreis können Grunderwerbsteuer, Notar- und Grundbuchgebühren sowie eine Maklerprovision anfallen; ihre Höhe hängt unter anderem vom Bundesland und vom konkreten Vertrag ab. Nehmen Sie außerdem notwendige Anfangsinvestitionen auf, etwa für eine Heizung, ein Bad oder die Beseitigung festgestellter Mängel. Addieren Sie die relevanten Beträge und teilen Sie die jährliche Nettokaltmiete durch diese Gesamtsumme, um eine aussagekräftigere Ausgangsgröße zu erhalten. Notieren Sie, welche Positionen Sie einbezogen haben, damit Sie später Angebote nach derselben Methode vergleichen können. Anschließend schätzen Sie die jährlichen Kosten und ziehen sie von den Einnahmen ab. Dazu können nicht umlagefähige Teile des Hausgelds, Verwaltung, Instandhaltung, Versicherungen und ein angemessener Ansatz für Leerstand gehören. Die so ermittelte jährliche Netto-Mieteinnahme setzen Sie ins Verhältnis zu den Gesamtkosten des Erwerbs. Bei Finanzierung ergänzen Sie eine separate Cashflow-Rechnung, in der Zinsen, Tilgung und verfügbare Liquidität nachvollziehbar dargestellt werden. Beispielsweise bedeutet eine positive Nettorendite nicht automatisch, dass nach der monatlichen Darlehensrate Geld übrig bleibt. Prüfen Sie daher sowohl die Ertragskennzahl als auch die Zahlungsströme.
Für eine belastbare Beurteilung testen Sie unterschiedliche Szenarien. Berechnen Sie etwa, wie das Ergebnis ausfällt, wenn die Miete niedriger ist als erwartet, die Wohnung mehrere Wochen leer steht oder eine größere Reparatur anfällt. Halten Sie daneben einen optimistischen, einen realistischen und einen vorsichtigen Fall fest, statt alle Annahmen in eine einzige Zahl zu pressen. Für die Gesamtrendite über einen längeren Zeitraum berücksichtigen Sie zusätzlich mögliche Mietanpassungen, Wertentwicklung, Verkaufsaufwand und Steuern, ohne künftige Preissteigerungen als sicher vorauszusetzen. Je transparenter die Annahmen, desto besser können Sie erkennen, worauf das Ergebnis empfindlich reagiert.
Einflussfaktoren auf die Rendite von Immobilien
Die Lage beeinflusst sowohl die erreichbare Miete als auch die Wahrscheinlichkeit, eine passende Mieterschaft zu finden. Arbeitsplätze, Verkehrsanbindung, Schulen, Einkaufsmöglichkeiten und Freizeitangebote können die Nachfrage stärken. Zugleich unterscheiden sich Mietniveau und Kaufpreise oft erheblich zwischen Regionen und sogar zwischen benachbarten Stadtteilen. Ein günstiger Kaufpreis in einer strukturschwachen Gegend kann durch lange Leerstandszeiten oder schwache Mietentwicklung relativiert werden. In einer gefragten Lage sind die Einnahmen möglicherweise stabiler, während ein hoher Einstiegspreis die Rendite drückt. Entscheidend ist daher das Zusammenspiel von Kaufpreis, Miete und lokaler Nachfrage. Auch Zustand, Alter und Ausstattung bestimmen die Ertragsseite und die Ausgaben. Ein gepflegtes Objekt kann zunächst weniger Reparaturen erfordern, doch auch dort sind Rücklagen für künftige Arbeiten erforderlich. Bei älteren Gebäuden sollten Sie Heizung, Dach, Leitungen, Fenster und Fassade besonders genau prüfen lassen. Energetische Anforderungen und der Zustand gemeinschaftlicher Gebäudeteile können zusätzliche Investitionen nach sich ziehen. Eine moderne Ausstattung kann die Vermietbarkeit verbessern, garantiert aber nicht, dass die höheren Bau- oder Renovierungskosten durch entsprechend höhere Mieten ausgeglichen werden. Eine fachkundige Prüfung hilft, verborgene Risiken vor dem Kauf zu erkennen.
Zu den weiteren Einflussgrößen gehören Mietvertrag, Finanzierung, Betriebskosten und gesetzliche Rahmenbedingungen. Die tatsächlich erzielbare Miete hängt von Nachfrage, Ausstattung, örtlicher Vergleichsmiete und den jeweils geltenden Vorschriften ab. Steigende Zinsen können eine Anschlussfinanzierung verteuern, während ein längerer Zinsbindungszeitraum mehr Planungssicherheit bietet. Instandhaltungskosten schwanken, und einzelne Maßnahmen können den Jahresertrag stark verändern. Außerdem ist nicht jede Betriebskostenposition auf Mietende umlegbar. Eine gute Kalkulation trennt daher verlässliche Einnahmen von unsicheren Erwartungen und berücksichtigt sowohl objektbezogene als auch finanzielle und rechtliche Faktoren.
Tipps zur Maximierung der Immobilienrendite
Der erste Hebel ist häufig ein sorgfältig verhandelter Kaufpreis. Prüfen Sie vergleichbare Verkäufe, die erzielbaren Mieten und den tatsächlichen Instandhaltungsbedarf, statt sich allein auf den Angebotspreis oder eine behauptete Rendite zu verlassen. Ein unabhängiges Gutachten oder die Einschätzung qualifizierter Fachleute kann besonders bei komplexen Gebäuden sinnvoll sein. Wenn Mängel vorhanden sind, kalkulieren Sie die Kosten ihrer Beseitigung möglichst konkret und nutzen Sie nachvollziehbare Befunde als Grundlage für Verhandlungen. Ein günstiger Einkauf verbessert die Ausgangslage, doch ein Preisnachlass ist nur dann vorteilhaft, wenn das Objekt langfristig zu Ihrer Strategie passt.
Auf der Einnahmenseite lohnt es sich, die Vermietung professionell und rechtssicher zu organisieren. Eine passende Zielgruppe, eine gute Präsentation und eine sorgfältige Auswahl von Mietinteressenten können Leerstand und Zahlungsausfälle reduzieren. Prüfen Sie regelmäßig, ob die vereinbarte Miete im rechtlich zulässigen Rahmen noch zur Marktentwicklung passt, und reagieren Sie bei Mieterwechseln rechtzeitig auf erforderliche Arbeiten. Verbesserungen wie ein praktischer Grundriss, ein zuverlässiger Internetanschluss oder gepflegte Außenbereiche können die Attraktivität erhöhen. Investitionen sollten sich jedoch rechnen: Nicht jede hochwertige Ausstattung lässt sich durch höhere Miete oder kürzere Leerstandszeiten finanzieren.
Auch ein wirksames Kostenmanagement kann den Nettoertrag verbessern. Vergleichen Sie Versicherungs- und Verwaltungsangebote, kontrollieren Sie Abrechnungen und planen Sie Wartung, bevor kleine Mängel zu größeren Schäden werden. Energetische Modernisierungen können den Verbrauch reduzieren und die Vermietbarkeit stärken, sind aber vorab hinsichtlich Kosten, Förderung, rechtlichen Vorgaben und möglicher Mietwirkungen zu prüfen. Halten Sie eine angemessene Instandhaltungsreserve bereit, statt den gesamten Überschuss als frei verfügbares Einkommen zu behandeln. Ebenso wichtig ist die passende Finanzierung: Vergleichen Sie Zins, Laufzeit, Tilgung und Sondertilgungsmöglichkeiten und bewerten Sie Angebote anhand Ihrer Liquidität, nicht nur anhand der niedrigsten Anfangsrate.
Renditevergleich: Neubau vs. Bestandsimmobilien
Neubauten bieten häufig einen modernen technischen Standard, zeitgemäße Grundrisse und zunächst geringeren Reparaturbedarf. Das kann den Verwaltungsaufwand reduzieren und die Nachfrage bei Mietinteressenten unterstützen. Gleichzeitig liegen Kaufpreise pro Quadratmeter oft höher, und die Rendite auf den eingesetzten Betrag kann dadurch niedriger ausfallen als bei einem günstig erworbenen Bestandsobjekt. Auch vermeintlich geringe Instandhaltungskosten sind nicht gleich null: Gemeinschaftseigentum, technische Anlagen und Ausstattung müssen langfristig gewartet werden. Bei Neubauprojekten sollten Sie außerdem Bauqualität, Fertigstellung, Gewährleistung und die finanzielle Stabilität der beteiligten Unternehmen prüfen.
Bestandsimmobilien können durch einen niedrigeren Kaufpreis oder eine bereits etablierte Mietstruktur attraktiv sein. In gefragten Lagen lassen sich manchmal Objekte finden, deren Ertrag im Verhältnis zum Erwerbspreis interessant erscheint. Dafür steigt das Risiko, dass Reparaturen, Modernisierung oder energetische Maßnahmen bald zusätzliche Ausgaben verursachen. Auch bestehende Mietverträge können die kurzfristige Anpassung der Einnahmen begrenzen. Vor dem Kauf sind deshalb Unterlagen wie Protokolle der Eigentümerversammlungen, Rücklagenstand, Energieausweis, Mietverträge und Nachweise früherer Arbeiten sorgfältig zu prüfen. Ein günstiges Bestandsobjekt ist nur dann wirklich günstig, wenn absehbare Verpflichtungen eingerechnet werden.
Ein sinnvoller Vergleich betrachtet nicht allein die Anfangsrendite, sondern auch den erforderlichen Aufwand, die Finanzierung und den Planungshorizont. Bei einem Neubau können höhere Anschaffungskosten durch geringere Anfangsreparaturen teilweise ausgeglichen werden; bei einem Bestand kann ein niedrigerer Einstiegspreis durch umfangreiche Modernisierung relativiert werden. Rechnen Sie für beide Varianten mit denselben Annahmen zu Leerstand, Kosten und Finanzierung. Berücksichtigen Sie außerdem, wie viel Zeit Sie selbst in Verwaltung und Sanierung investieren möchten. Für manche Anleger ist ein Objekt mit etwas niedrigerem rechnerischem Ertrag, aber weniger Unsicherheit die bessere Wahl als eine vermeintliche Renditechance mit schwer kalkulierbarem Aufwand.
Steuervorteile und Abzüge bei Immobilienrenditen
Bei vermieteten Immobilien können bestimmte Aufwendungen steuerlich relevant sein. Dazu zählen je nach Einzelfall beispielsweise Finanzierungskosten, Verwaltungsausgaben, Versicherungen und Erhaltungsaufwendungen. Auch die Gebäudeabschreibung kann bei der steuerlichen Ermittlung der Einkünfte eine Rolle spielen; Grund und Boden ist grundsätzlich nicht abschreibbar. Die konkrete Behandlung hängt von den geltenden Vorschriften, der Nutzung, dem Zeitpunkt des Erwerbs und der Art der Ausgaben ab. Steuerliche Abzüge verringern nicht automatisch die tatsächlichen Kosten, sondern können das zu versteuernde Ergebnis beeinflussen. Daher sollten Sie Steuerersparnis und wirtschaftlichen Ertrag getrennt betrachten.
Wichtig ist die Unterscheidung zwischen Erhaltungsaufwand und anschaffungsnahen beziehungsweise nachträglichen Herstellungskosten. Je nachdem, wie eine Maßnahme einzuordnen ist, kann sie sofort oder verteilt über mehrere Jahre steuerlich berücksichtigt werden. Für bestimmte Modernisierungen gelten besondere Regeln, und auch die Abgrenzung zwischen Reparatur und wesentlicher Verbesserung kann komplex sein. Bewahren Sie Rechnungen, Verträge und Zahlungsnachweise geordnet auf und dokumentieren Sie, wann und warum Arbeiten durchgeführt wurden. Da fehlerhafte Einordnungen zu späteren Korrekturen führen können, ist bei größeren Vorhaben eine Beratung durch eine Steuerfachperson sinnvoll, bevor die Arbeiten beginnen.
Auch ein späterer Verkauf kann steuerliche Folgen haben. Für privat gehaltene Immobilien können unter bestimmten Voraussetzungen Fristen und Nutzungsregeln maßgeblich sein; die konkrete Situation hängt unter anderem davon ab, ob die Immobilie vermietet oder selbst genutzt wurde und wie der Verkauf erfolgt. Bei gewerblichem Grundstückshandel gelten andere Überlegungen als bei einer privaten Kapitalanlage.
Autor: Redaktion von Lokale Gutachten | Tatsiana Redel - Unabhängige Fachbeiträge zu Immobilien, Gutachten, Immobilienrecht und Wertermittlung
Hier finden Sie Ihren lokalen Sachverständigen, Gutachter und Immobilienexperten
Gegründet wurde LG Lokale Gutachten UG im Jahre 2020 als E-Commerce Plattform lokaler und unabhängiger Sachverständigen für Immobilienbewertung, Bausachverständigen, Ingenieuren und Immobilienexperten. Wir wollen durch unseren besonderen Netzwerk-Charakter und über unsere Experten ein breites Spektrum an regionalen Dienstleistungen anbieten, um dadurch individuell auf Ihre Wünsche und Bedürfnisse eingehen zu können.
Unsere Partner sind alle erfolgreich seit mehreren Jahren in der Immobilienbranche tätig und haben genaue Kenntnisse des lokalen Marktes.
Unsere Partner sind alle erfolgreich seit mehreren Jahren in der Immobilienbranche tätig und haben genaue Kenntnisse des lokalen Marktes.
LG Lokale Gutachten UG legt ganz besonderen Wert darauf, dass unsere Partner, rechtlich immer auf dem aktuellsten Stand sind. Unsere zertifizierten Partner haben die Auflagen sich mind. 18-20 Stunden im Jahr regelmäßig durch Schulungen und Seminare weiterzubilden. Weiterhin müssen unsere Partner jährlich Ihre Berufshaftpflichtversicherung erneuern, um in unserem Netzwerk weiterhin tätig zu sein.
Das bedeutet für Sie: umfassenden, professionellen und hochwertigen Service durch unsere zertifizierten Partner aus dem Netzwerk !
Das bedeutet für Sie: umfassenden, professionellen und hochwertigen Service durch unsere zertifizierten Partner aus dem Netzwerk !
Unser Experten Netzwerk - engagiert für Sie und Ihre Immobilie !
Wir bringen Ihnen - mit fundierten Analysen, professionellen Wertermittlungen sowie Verkehrswert-gutachten - Sicherheit und Expertise rund um Ihre Immobilie, welche für Sie als Käufer und/oder Verkäufer gleichsam wichtig sind. Sollten Sie Mängel, Schäden oder gar Schimmel vermuten, oder Sie möchten sich hinsichtlich geplanten Modernisierungen erkundigen, lassen Sie am besten unsere Experten an Ihre Immobilie. Sie werden überrascht sein.
Profitieren Sie weiterhin von unserer professionellen Beratung, unserem Sachverstand, von der lokalen Praxiserfahrung sowie unseren umfassenden rechtlichen Kenntnissen unserer Partner.
Profitieren Sie weiterhin von unserer professionellen Beratung, unserem Sachverstand, von der lokalen Praxiserfahrung sowie unseren umfassenden rechtlichen Kenntnissen unserer Partner.
Sie haben Fragen? Kostenlose Erstberatung unter 07222 / 50 20 995
KONTAKTAUFNAHME an Werktagen INNERHALB VON 24 STUNDEN !